メインへスキップ
Cospe.me

手堅い投資はどっち?不動産投資とETFの標準利回りを徹底比較

公開: 2026年3月3日読了目安 約3分執筆: Cospe.me(コスパミー)✓ 一次検証・日割りコスパ監査済

手堅い投資先として人気のある「不動産投資」と「ETF」の仕組みを比較。表面的なメリットだけでなく、標準的な期待利回りの違いや、それぞれの投資スタイルに向いている人を解説します。
手堅い投資はどっち?不動産投資とETFの標準利回りを徹底比較

「将来への不安から投資を始めたいが、リスクは最小限に抑えたい」と考える人にとって、最も現実的な選択肢として挙がるのが「不動産投資」とETF(上場投資信託)です。どちらも「手堅い投資」として知られていますが、その仕組みや期待できる利回りは大きく異なります。

手堅い投資としての「不動産」と「ETF」の特徴
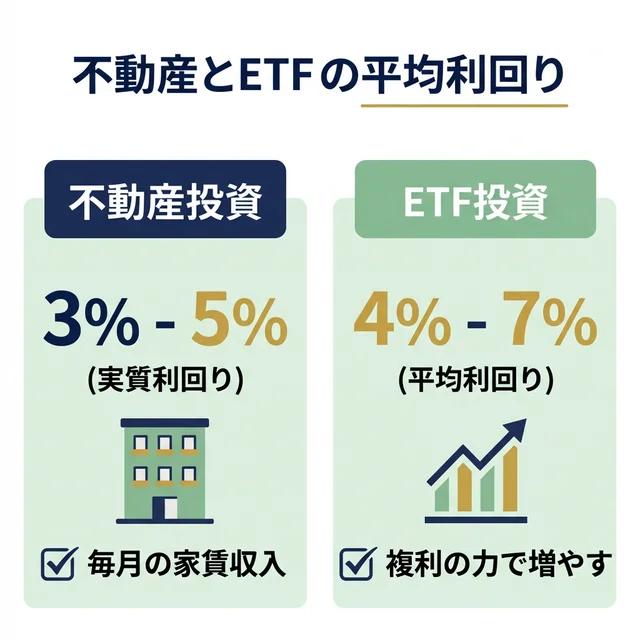
不動産投資とETFの平均利回りと特徴の比較

まずはそれぞれの特徴と、なぜ手堅いと言われるのかを解説します。

不動産投資:現物資産という安心感

不動産投資は、マンションやアパートなどを購入し、入居者から毎月家賃収入(インカムゲイン)を得る投資方法です。

  • 「メリット:」 「現物資産」であるため価値がゼロになりにくく、インフレに強いのが特徴です。また、銀行から融資を引くことで、少ない自己資金で大きな資産を運用する「レバレッジ効果」を狙えます。
  • 「デメリット:」 空室リスクや設備の修繕リスクがあるため、完全に不労所得というわけではなく、ある程度の管理手間(または管理会社の手数料)がかかります。

ETF(上場投資信託):究極の分散投資

ETF(Exchange Traded Fund)は、日経平均株価やS&P500といった特定の株価指数に連動するように運用される投資信託で、株式市場に上場しています。

  • 「メリット:」 1つの商品を買うだけで数十〜数百の企業に自動的に分散投資されるため、個別株のような倒産リスクを大きく減らせます。ネット証券であればスマホから少額ですぐに買える手軽さも魅力です。
  • 「デメリット:」 短期間での急激な資産倍増は難しく、また市場全体が暴落する「システムリスク」は回避できません。

標準的な利回りの比較

投資の世界では「リスクとリターンは表裏一体」です。手堅いとされるこれら2つの投資先の、一般的な期待利回りを見てみましょう。

不動産投資の標準利回り:3%〜5%前後(実質利回り)

不動産投資の利回りには「表面利回り」と「実質利回り」がありますが、重要なのは経費を引いた後の「実質利回り」です。都心のワンルームマンションや築浅の物件など、手堅い物件を選ぶと実質利回りは概ね「3%〜5%程度」に落ち着くことが多いです。地方や築古物件を狙えば10%以上を狙うことも可能ですが、それだけ空室や修繕のリスク(不確実性)が高まります。

ETF(インデックス型)の標準利回り:4%〜7%前後

世界中の株式に投資するETF(例:全世界株式やS&P500など)の場合、長期的(10年〜20年スパン)に保有し配当金を再投資し続けた場合の期待利回りは、年平均で「4%〜7%程度」と言われています。もちろん、年によってはマイナス20%になることもあればプラス20%になることもありますが、平均するとこの範囲に収束する傾向があります。

どっちを選ぶべき?

結論として、どちらが優れているというわけではなく、投資家の状況によって適した手段が変わります。

  • 「毎月の安定したキャッシュフロー(不労所得)が欲しい、銀行融資を活用したい人:」 不動産投資が向いています。
  • 「手間を一切かけず、複利の力で将来の資産残高を最大化したい人:」 ETFでの積立投資が向いています。

投資の王道は「分散」です。資金に余裕が出てきたら、ETFで流動性の高いペーパーアセットを持ちつつ、現物資産として不動産を持つという「ハイブリッド戦略」が、最も手堅い資産形成の最適解と言えるでしょう。

3秒セルフ診断

失敗しない自己投資・コスパ判定

あなたに当てはまる項目をタップしてください(タップで診断結果を表示):

Special Offer

\ 初心者が絶対にやってはいけない罠 /

本記事をお読みいただきありがとうございます。インフレと円安から大切な資産を守り、複利の力で着実に増やす「新NISAの最適解」を初心者向けにわかりやすく解説しています。

  • 銀行や対面窓口で買ってはいけない地雷商品
  • オルカン vs S&P500の論争に終止符を打つ真実
  • 月1万円からの最も堅実な資産形成ロードマップ
新NISA「たった1つの正解」を見る

※ このチャンスを逃さないでください。

0 件のスキ

ログイン不要で何度でも押せます

気に入ったらシェア

有益だと思ったらSNSで共有して、Cospe.meコミュニティの広がりにご協力ください。

シェア:

Cospe.me 限定レポート 無料配布中

「生産性をバグらせる」
リモートワーカーの極秘装備

月間100時間を生み出す「時間買収インフラ」と、知る人ぞ知る「ガジェット投資の最適解」。 ブログでは語りきれない【究極の費用対効果(コスパ)リスト】を、登録者限定で無料プレゼントします。

※いつでもワンクリックで購読解除できます。スパムメールは一切送りません。

Recommend

あわせて読みたい関連記事

【2026年最新】月10万円で豊かに暮らす!固定費削減で絶対に削ってはいけない「3大聖域」と真っ先に捨てるべき無駄な浪費
暮らし約8分

【2026年最新】月10万円で豊かに暮らす!固定費削減で絶対に削ってはいけない「3大聖域」と真っ先に捨てるべき無駄な浪費

節約疲れに陥らず、生活の質を保ったまま支出を月10万円前後に最適化する大人の固定費削減ガイド。真っ先に手放すべき無駄な浪費と、脳と身体のパフォーマンスを守るために絶対に削ってはいけない3大聖域を徹底解説します。

記事を読む
【2026年最新】インフレ時代の「時間を買う」最強インフラ投資5選(実践録)
マネー約7分

【2026年最新】インフレ時代の「時間を買う」最強インフラ投資5選(実践録)

「忙しくて自分の時間がない」と悩んでいませんか?本記事では、多忙なビジネスパーソンでも週10時間以上の可処分時間を創出し、年換算50万円以上のリターンを生み出す、自腹検証済みの「時間を買うインフラ投資」5選を徹底解説します。

記事を読む
【2026年最新】新NISA、実は9割が陥る罠とは?絶対やってはいけない3つの失敗と「たった1つの正解」
マネー約3分

【2026年最新】新NISA、実は9割が陥る罠とは?絶対やってはいけない3つの失敗と「たった1つの正解」

【2026年最新】新NISA、実は9割が陥る罠とは?絶対やってはいけない3つの失敗と「たった1つの正解」 「新NISAがお得って聞くけど、何から始めればいいの?」 「とりあえず銀行で勧められた口座を作ろうかな…」 ちょっと待ってください!それ、実は一番や...

記事を読む
【年間2万円削減】ChatGPT Plusを解約してGoogle AI Studio Proに乗り換えた理由
マネー約4分

【年間2万円削減】ChatGPT Plusを解約してGoogle AI Studio Proに乗り換えた理由

毎月20ドル(約3,450円)のChatGPT Plus、本当に元が取れていますか?私は思い切って解約し、Google AI Studio Proの年間割引に乗り換えた結果、年間で約26,000円のコスト削減に成功しました。AI課金のリアルな見直し術を公開します。

記事を読む
【中学生でもわかる】イーロン・マスクが「お金と仕事はなくなる」と予言する論理的な理由
マネー約4分

【中学生でもわかる】イーロン・マスクが「お金と仕事はなくなる」と予言する論理的な理由

「将来、お金には意味がなくなる。仕事をする必要もなくなる」――イーロン・マスクのこの予言はSFではありません。AIとロボットがもたらす『コストゼロの魔法』の仕組みを、中学生でも理解できるようわかりやすく解説します。

記事を読む
【完全保存版】40代から始める「絶対に負けない」新NISA・インデックス投資の出口戦略と始め方
マネー約4分

【完全保存版】40代から始める「絶対に負けない」新NISA・インデックス投資の出口戦略と始め方

老後不安という「見えない敵」との戦い方 「年金だけでは暮らしていけないらしい」 「インフレで現金の価値がどんどん目減りしている」 40代を迎え、ふと将来の老後資金について計算したとき、背筋が凍るような不安を覚えたことはありませんか? かといって「投資はギ...

記事を読む

\ 新NISA、実は9割が陥る罠とは? /

今すぐ「正解」の口座開設を見る