メインへスキップ
Cospe.me

「老後資金2000万円」はもう古い?独身・共働きが直面する絶望と、今すぐできる唯一の防衛策

更新: 2026年8月15日公開: 2026年8月1日読了目安 約3分執筆: Cospe.me(コスパミー)✓ 一次検証・日割りコスパ監査済

「老後資金は2000万円必要って聞いたけど、全然貯まらない…」 「毎月カツカツなのに、どうやって貯金すればいいの?」 はっきり言います。2026年現在、「2000万円」という数字はもうアテになりません。 かつて話題になった「老後2000万円問題」は、物価...
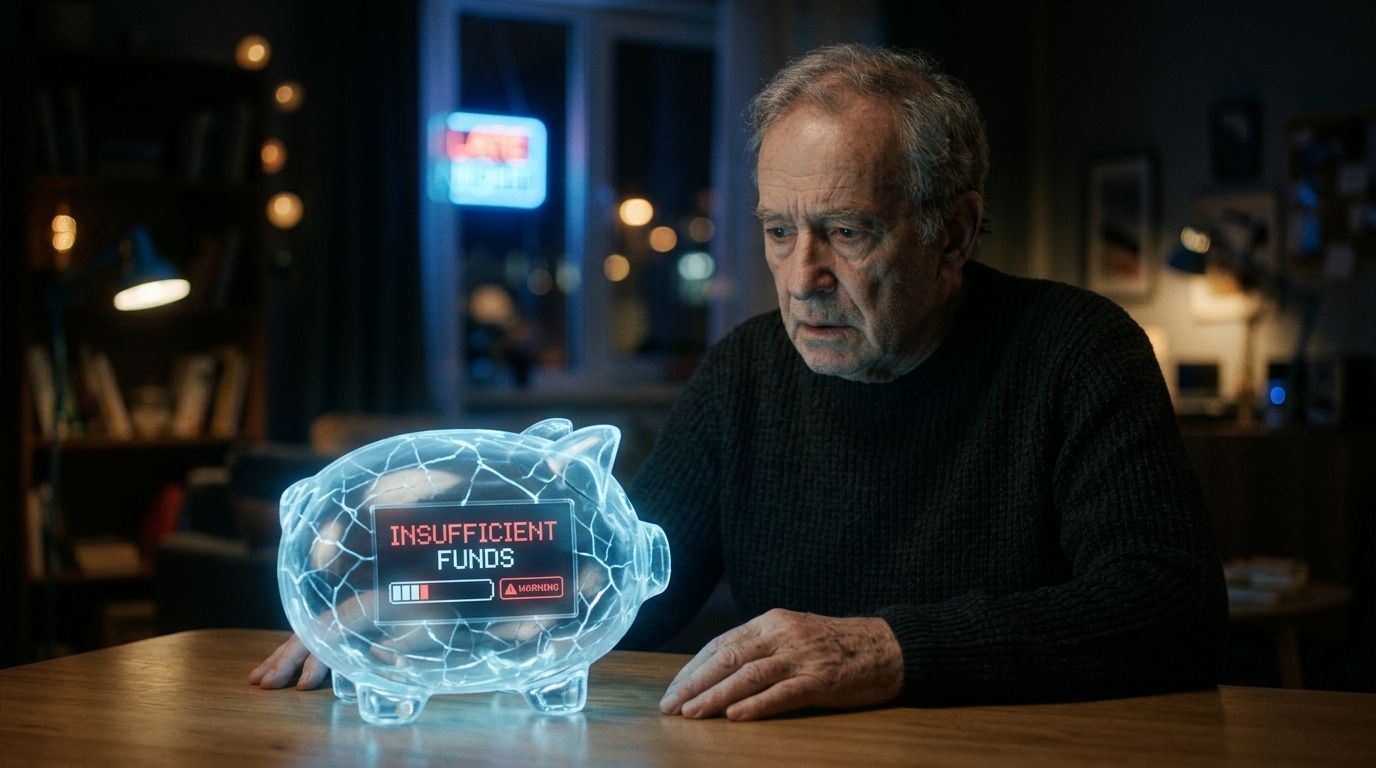
「老後資金2000万円」はもう古い?独身・共働きが直面する絶望と、今すぐできる唯一の防衛策

「老後資金は2000万円必要って聞いたけど、全然貯まらない…」 「毎月カツカツなのに、どうやって貯金すればいいの?」

はっきり言います。2026年現在、「2000万円」という数字はもうアテになりません。

かつて話題になった「老後2000万円問題」は、物価が安定していた時代の計算です。今のインフレ(物価上昇)ペースを考えると、将来必要な額は3000万円、あるいは4000万円以上に膨れ上がる可能性すらあります。

本記事では、この絶望的な状況を打破し、今すぐ始めるべき「唯一の防衛策」について解説します。

1. なぜ「2000万円」では足りないのか?

インフレによる現金の目減り

スーパーの食料品や電気代が年々上がっているのを実感しているはずです。もし毎年2%の物価上昇が続いた場合、今の「2000万円」の価値は、20年後には実質的に約1300万円程度の購買力にまで目減りしてしまいます。

減り続ける年金支給額

少子高齢化により、将来受け取れる年金額が減ることはあっても増えることはほぼありません。つまり「生活費は上がり、収入(年金)は下がる」という最悪のハサミウチ状態に陥っているのです。

2. 絶望しないで!たった1つの「防衛策」

これだけ煽っておいて何ですが、解決策は存在します。それは「現金で貯め込まず、国が用意した非課税制度(新NISA)をフル活用して資産に働いてもらうこと」です。

比較表:貯金 vs 投資(月3万円を20年間)

もし毎月3万円を20年間(計720万円)積み立てた場合、どうなるでしょうか?

運用方法

20年後の結果

実質的な価値(インフレ負け)

銀行預金(金利0.001%)

約720万円

❌ 物価上昇に負けて実質目減り

新NISA(年利5%想定)

約1,233万円

⭕️ お金自体が働き、インフレをカバー

※年利5%は全世界株式等の過去の実績に基づくシミュレーションであり、将来を保証するものではありません。

3. 注意点:投資にはリスクがあるが…

もちろん、投資には価格が上下するリスク(元本割れリスク)があります。これがあえてお伝えするデメリットです。 しかし、過去の歴史を振り返ると、優良なインデックスファンドに15年以上「長期・分散・積立」を行った場合、元本割れする確率は限りなくゼロに近づくというデータがあります。

本当の最大のリスクは、「投資が怖い」と言って現金のまま放置し、インフレによって確実に資産を溶かし続けることです。

4. 結論:今日から「投資家」になろう

「老後資金なんて無理だ」と諦める前に、まずは行動しましょう。月に1万円でも、5000円からでも構いません。

まだ証券口座を持っていませんか?「どこで口座を作ればいいかわからない」という方は、圧倒的に手数料が安く、絶対に損をしない口座の選び方を以下の記事で徹底解説しています。 情弱になって大損する前に、必ず読んでおいてください。

👇 合わせて読みたい(キラー記事へのリンク) 【2026年最新】新NISA、実は9割が陥る罠とは?絶対やってはいけない3つの失敗と「たった1つの正解」

3秒セルフ診断

失敗しない自己投資・コスパ判定

あなたに当てはまる項目をタップしてください(タップで診断結果を表示):

Special Offer

\ 初心者が絶対にやってはいけない罠 /

本記事をお読みいただきありがとうございます。インフレと円安から大切な資産を守り、複利の力で着実に増やす「新NISAの最適解」を初心者向けにわかりやすく解説しています。

  • 銀行や対面窓口で買ってはいけない地雷商品
  • オルカン vs S&P500の論争に終止符を打つ真実
  • 月1万円からの最も堅実な資産形成ロードマップ
新NISA「たった1つの正解」を見る

※ このチャンスを逃さないでください。

0 件のスキ

ログイン不要で何度でも押せます

気に入ったらシェア

有益だと思ったらSNSで共有して、Cospe.meコミュニティの広がりにご協力ください。

シェア:

Cospe.me 限定レポート 無料配布中

「生産性をバグらせる」
リモートワーカーの極秘装備

月間100時間を生み出す「時間買収インフラ」と、知る人ぞ知る「ガジェット投資の最適解」。 ブログでは語りきれない【究極の費用対効果(コスパ)リスト】を、登録者限定で無料プレゼントします。

※いつでもワンクリックで購読解除できます。スパムメールは一切送りません。

Recommend

あわせて読みたい関連記事

【2026年最新】月10万円で豊かに暮らす!固定費削減で絶対に削ってはいけない「3大聖域」と真っ先に捨てるべき無駄な浪費
暮らし約8分

【2026年最新】月10万円で豊かに暮らす!固定費削減で絶対に削ってはいけない「3大聖域」と真っ先に捨てるべき無駄な浪費

節約疲れに陥らず、生活の質を保ったまま支出を月10万円前後に最適化する大人の固定費削減ガイド。真っ先に手放すべき無駄な浪費と、脳と身体のパフォーマンスを守るために絶対に削ってはいけない3大聖域を徹底解説します。

記事を読む
【2026年最新】インフレ時代の「時間を買う」最強インフラ投資5選(実践録)
マネー約7分

【2026年最新】インフレ時代の「時間を買う」最強インフラ投資5選(実践録)

「忙しくて自分の時間がない」と悩んでいませんか?本記事では、多忙なビジネスパーソンでも週10時間以上の可処分時間を創出し、年換算50万円以上のリターンを生み出す、自腹検証済みの「時間を買うインフラ投資」5選を徹底解説します。

記事を読む
【2026年最新】新NISA、実は9割が陥る罠とは?絶対やってはいけない3つの失敗と「たった1つの正解」
マネー約3分

【2026年最新】新NISA、実は9割が陥る罠とは?絶対やってはいけない3つの失敗と「たった1つの正解」

【2026年最新】新NISA、実は9割が陥る罠とは?絶対やってはいけない3つの失敗と「たった1つの正解」 「新NISAがお得って聞くけど、何から始めればいいの?」 「とりあえず銀行で勧められた口座を作ろうかな…」 ちょっと待ってください!それ、実は一番や...

記事を読む
【年間2万円削減】ChatGPT Plusを解約してGoogle AI Studio Proに乗り換えた理由
マネー約4分

【年間2万円削減】ChatGPT Plusを解約してGoogle AI Studio Proに乗り換えた理由

毎月20ドル(約3,450円)のChatGPT Plus、本当に元が取れていますか?私は思い切って解約し、Google AI Studio Proの年間割引に乗り換えた結果、年間で約26,000円のコスト削減に成功しました。AI課金のリアルな見直し術を公開します。

記事を読む
【中学生でもわかる】イーロン・マスクが「お金と仕事はなくなる」と予言する論理的な理由
マネー約4分

【中学生でもわかる】イーロン・マスクが「お金と仕事はなくなる」と予言する論理的な理由

「将来、お金には意味がなくなる。仕事をする必要もなくなる」――イーロン・マスクのこの予言はSFではありません。AIとロボットがもたらす『コストゼロの魔法』の仕組みを、中学生でも理解できるようわかりやすく解説します。

記事を読む
【完全保存版】40代から始める「絶対に負けない」新NISA・インデックス投資の出口戦略と始め方
マネー約4分

【完全保存版】40代から始める「絶対に負けない」新NISA・インデックス投資の出口戦略と始め方

老後不安という「見えない敵」との戦い方 「年金だけでは暮らしていけないらしい」 「インフレで現金の価値がどんどん目減りしている」 40代を迎え、ふと将来の老後資金について計算したとき、背筋が凍るような不安を覚えたことはありませんか? かといって「投資はギ...

記事を読む

\ 新NISA、実は9割が陥る罠とは? /

今すぐ「正解」の口座開設を見る