手取りが年20万円消える。2026〜2027年「ステルス増税・社会保険料改悪」の全貌と、賢い個人が水面下でやっている最強の生活防衛策
額面給与は上がっているはずなのに、なぜか口座に残るお金が増えない…その正体は、消費税増税よりも恐ろしい「ステルス増税」と「社会保険料の引き上げ」です。2026〜2027年に押し寄せる負担増の全貌と、賢い個人が実践する手取り防衛術を徹底解説。
「春闘でベースアップを勝ち取った」 「前年より年収の額面が30万円増えた」
それにもかかわらず、毎月の給与明細を見て愕然とした経験はないでしょうか。 「なぜか、銀行口座に振り込まれる手取り金額がほとんど増えていない」と。
実はこれ、あなたの錯覚ではありません。日本経済はいま、名目上の賃金アップを大きく上回る勢いで【社会保険料の引き上げ】と【各種控除の縮小(ステルス増税)】が同時進行しているからです。
消費税のように「10%から12%へ」と大々的に宣言される増税なら、国民的議論や反発が起きます。しかし、給与天引きで自動徴収される社会保険料の上乗せや、分かりにくい税制改正による増税は、国民が気づかないうちに静かに進行します。これこそが「ステルス増税」と呼ばれる理由です。
何もしなければ、2026年から2027年にかけて【年間15万〜20万円以上の手取りが静かに蒸発】していきます。
ただ不満を口にしていても、引かれた税金や保険料が戻ってくることはありません。重要なのは、「どのような負担増が迫っているのか」という冷徹なファクトを直視し、合法的に手取りを守る【生活防衛OS】を自らの手でインストールすることです。
本記事では、2026〜2027年に押し寄せる負担増のタイムラインを整理したうえで、賢い個人が水面下で実践している具体的な防衛策と、マネーリテラシーを高める必読書を徹底解説します。
1. 2026〜2027年に待ち受ける「ステルス増税・負担増」のタイムライン
私たちが直面している負担増は、単一の法改正ではありません。複数の制度改定が波状攻撃のように重なり合っています。
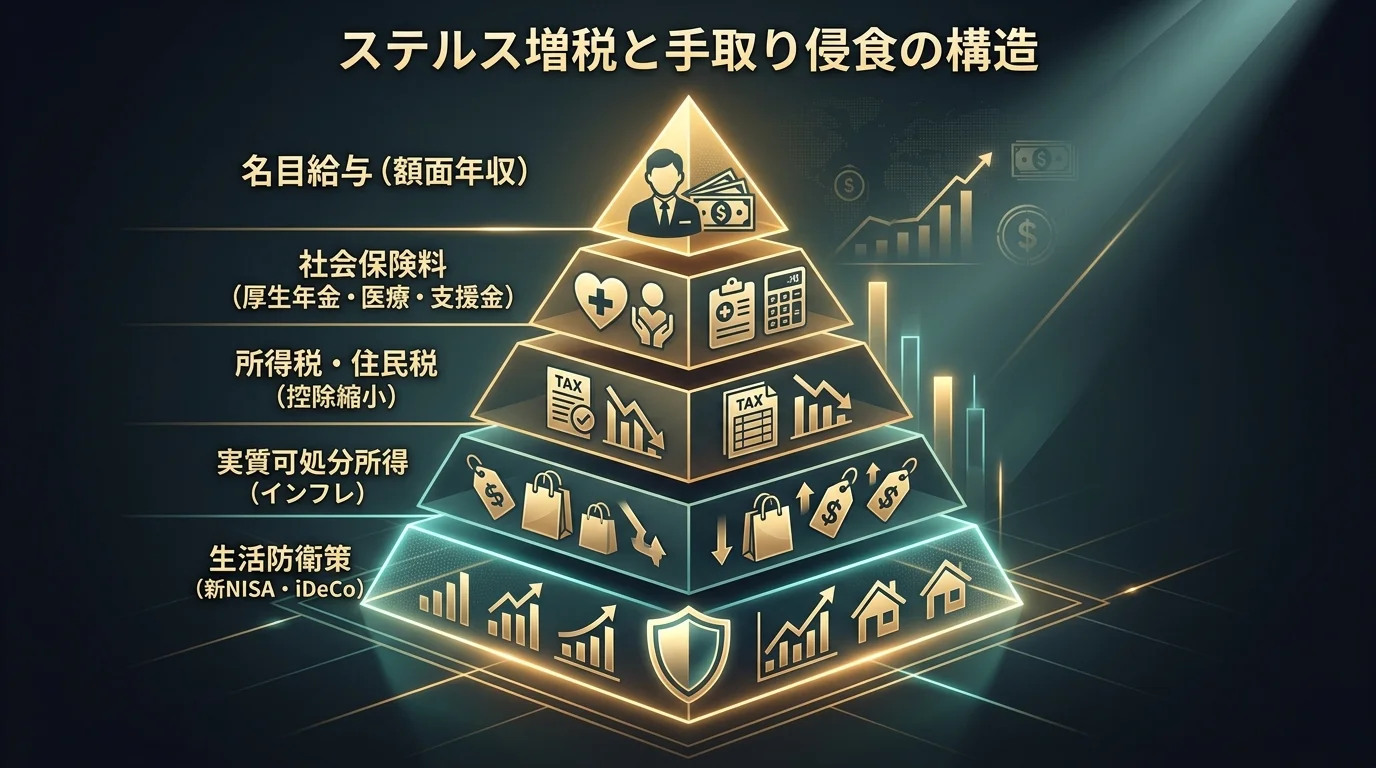
給与から差し引かれる社会保険料・税金の多層ピラミッド。額面が増えても自動引き落としの網が年々細かくなっている
具体的にどのような負担増が予定されているのか、主要なポイントを押さえておきましょう。
① 「子ども・子育て支援金」の公的医療保険への上乗せ徴収
少子化対策の財源として創設された支援金制度です。医療保険料に上乗せされる形で、2026年度から本格的に徴収が開始されます。 政府の試算では「加入者1人あたり月平均数百円」と説明されていますが、これは低所得者や高齢者を含めた平均値に過ぎません。共働き世帯や年収600万円以上の会社員層では、【月額1,000円〜1,500円以上(年間1万〜2万円超)】の実質負担増となる見通しです。
② 厚生年金・社会保険の「106万円の壁」撤廃と適用拡大
パートやアルバイトなどの短時間労働者に対する社会保険の適用拡大が加速しています。 これまでは「従業員51人以上」の企業が対象でしたが、さらなる対象拡大や労働時間要件の緩和が進行中です。将来の年金額が増えるというメリットはあるものの、世帯全体としての当面のキャッシュフロー(目先の手取り)は年間十数万円単位で減少する世帯が続出します。
③ 高所得層・中間層を狙い撃ちにする各種控除の見直し
扶養控除の縮小議論、退職金課税の見直し(勤続20年超の優遇枠縮小議論)、通勤手当や社宅家賃への課税強化など、給与所得者の「経費枠」に相当する控除が次々とメスを入れられています。 すでに年少扶養控除の廃止や給与所得控除の上限引き下げが行われてきましたが、今後も「取りやすいサラリーマンから取る」基本構造は変わりません。
2. 過去20年で手取り割合はどう変わったのか?
ここで、過去20年間の「年収と手取りの推移」を振り返ってみましょう。
例えば、額面年収500万円の会社員(単身)の場合:
- 2002年頃の手取り額:約420万〜430万円(手取り率 約85%)
- 2024〜2026年の手取り額:約380万〜390万円(手取り率 約77%)
同じ「年収500万円」であっても、年間で約40万円、月額換算で3万円以上も手取りが減っています。 さらに昨今の円安と原材料高による物価上昇(インフレ)が加わるため、生活実感としての可処分所得は実質的に過去最悪レベルにまで落ち込んでいるのが偽らざる現実です。
「一生懸命働いて昇給を目指す」だけでは、増えた額面の3割〜4割が自動的に税金と保険料で差し引かれ、インフレで購買力が削られます。 だからこそ、これからの時代は「稼ぐ力」と同じくらい【手取りを守る力(税・保険・固定費の最適化)】が死活問題となるのです。
3. 賢い個人が水面下でやっている「手取り防衛」3大アクション
では、具体的に私たちは何をすべきなのでしょうか。 富裕層やマネーリテラシーの高い個人が徹底しているのは、怪しい節税スキームではなく、【国が公式に用意している優遇制度の完全履修】と【生活コストの構造改革】です。
アクション1:非課税投資と税制優遇制度の完全枠消化
まず最優先で実行すべきは、「払う税金を合法的に圧縮する制度」を漏れなく使い切ることです。
- 新NISA(少額投資非課税制度) 年間最大360万円、生涯投資枠1,800万円まで運用益・配当金が無期限で完全非課税。通常の特定口座では20.315%引かれる税金が0円になるため、長期資産形成において使わない理由は1ミリもありません。
- iDeCo(個人型確定拠出年金) 掛金の全額が所得控除の対象となるため、拠出するだけで毎年の所得税と住民税が直接安くなります。所得税率が高い高年収層ほど、手取りの防衛効果は絶大です。
- ふるさと納税 実質2,000円の自己負担で、翌年の住民税・所得税の前払いとして返礼品(米、肉、トイレットペーパー等の生活必需品)を獲得する仕組み。生活費の直接的な圧縮に直結します。
アクション2:固定費の不可逆な引き下げ
手取りが月2万円減るなら、固定費を月2万円削減すれば収支トントンになります。 重要なのは、「我慢を伴う節約(食費を削る、エアコンを消す)」ではなく、「一度見直せば半永久的に効果が続く仕組みの節約」を行うことです。
- 大手キャリアから格安SIM(ahamo、LINEMO、楽天モバイル等)への完全移行(月5,000円〜10,000円の削減)
- 不要な民間医療保険・過剰な生命保険の解約(公的医療保険の高額療養費制度を理解すれば、過度な特約は不要)
- 年会費のかかる休眠サブスクリプションの総点検と解約
アクション3:会社員+マイクロ副業による「経費化」の選択肢
副業解禁の流れに乗り、月数万円規模でも自前のスモールビジネス(ブログ、Web制作、コンサルティング、物販等)を持つことで、事業に必要なパソコン代、通信費、書籍代、交通費などを合法的に「事業所得の必要経費」として計上できるようになります。 給与所得一本槍の生活から抜け出し、所得の種類を分散させることが、中長期的な最強の手取り防衛策となります。
4. マネーの真実を学び、生活を防衛するための厳選Kindle本
税金や社会保険の仕組みは、義務教育では一切教えてくれません。なぜなら、国民全員が税金の抜け穴や節税の仕組みに詳しくなると、国の徴収効率が落ちるからです。
「知っている人だけが得をし、知らない人が余計に搾取される」。 この冷酷なルールから抜け出すために、絶対に読んでおくべきマネーのバイブルをご紹介します。
① 大河内薫・若林杏樹『お金のこと何もわからないまま親になっちゃいましたが、税金や保険のこと教えてください!』
得られる知性:日本一わかりやすく「税金の仕組みと控除」を腹落ちさせる
現役の税理士がギャグマンガ形式で徹底解説した大ベストセラー。会社員が給与から何を引かれているのか、医療費控除やふるさと納税、iDeCoでなぜ手取りが増えるのかを、専門用語ゼロで完璧に理解できます。
税金の難解な書類や計算式にアレルギーがある人でも、1〜2時間で一気に読了可能。まずはこの1冊で「自分の給料から何が奪われているのか」を可視化してください。
② 両@リベ大学長『本当の自由を手に入れる お金の大学』
得られる知性:「貯める・稼ぐ・増やす・守る・使う」一生モノの財産管理OS
累計100万部を突破した生活防衛・蓄財の決定版バイブル。通信費や保険の見直し方から、インデックス投資の実践法、副業の始め方まで、資本主義社会で個人が手取りを最大化するための全ステップがオールカラーで網羅されています。
「固定費の削減だけで月3万〜5万円浮いた」という読者が続出している名著。手元に置き、チェックリストとして実践するだけで本代の何十倍ものリターンが得られます。
③ 橘玲『黄金の羽根の拾い方 知的階級のサバイバル手引書』
得られる知性:国家と制度の歪みを利用し、合法的に富を守る上級リテラシー
経済小説・ノンフィクションの名手が著した、日本の制度設計の裏側を暴く衝撃作。「会社員がなぜ搾取される構造にあるのか」「法人と個人の境界線をどう活用するか」など、制度の隙間に落ちている「黄金の羽根」を拾うための冷徹な思考法を伝授。
基礎的な節約を超えて、将来的に副業や法人化を見据えている人にとっての必読書です。知性で武装することの価値を痛感させられます。
5. まとめ:国の制度に文句を言う前に、自分の防壁を築け
2026年以降、少子高齢化がさらに進む日本において、社会保険料の引き下げや大規模な減税を期待するのは幻想に近いです。 国や行政を責めることは自由ですが、どれだけ叫んでも翌月の給与明細から引かれる金額は減りません。
現実を変える唯一の方法は、【自分自身が賢くなり、行動を起こすこと】です。
- ふるさと納税・新NISA・iDeCoをフル活用して税の優遇枠を使い切る
- スマホ代・保険・サブスクの固定費を聖域なく見直す
- マネー本を読んで制度の仕組みを理解し、自分の頭で判断する
今日アクションを起こせば、年間20万円のステルス増税を帳消しにするどころか、生涯で数百万円規模の資産差をつけることができます。 まずは給与明細をじっくり眺め、自分ができる生活防衛の第一歩を踏み出してみましょう。
失敗しない自己投資・コスパ判定
あなたに当てはまる項目をタップしてください(タップで診断結果を表示):
\ 初心者が絶対にやってはいけない罠 /
本記事をお読みいただきありがとうございます。インフレと円安から大切な資産を守り、複利の力で着実に増やす「新NISAの最適解」を初心者向けにわかりやすく解説しています。
- 銀行や対面窓口で買ってはいけない地雷商品
- オルカン vs S&P500の論争に終止符を打つ真実
- 月1万円からの最も堅実な資産形成ロードマップ
※ このチャンスを逃さないでください。
ログイン不要で何度でも押せます