【持ち家 vs 賃貸 2026年最新結論】都心駅近・郊外・地方都市・僻地でどう分かれる?金利上昇時代の賢い選択
「持ち家か賃貸か」の永久論争に2026年の最新市場環境(日銀利上げ・新築高騰・空き家激増)で完全決着。都心駅近、郊外、地方中核都市、地方僻地ごとのリアルな損得勘定と、買っていい人・いけない人の境界線を徹底解説します。
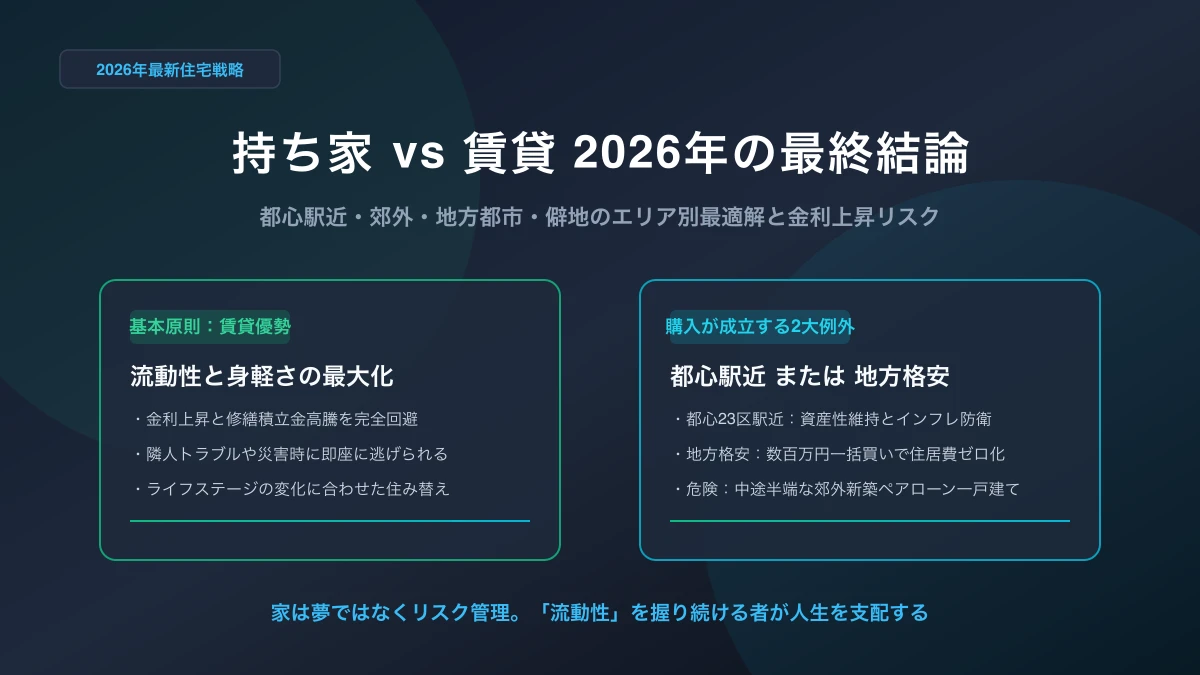
「家は資産になるから、若いうちに無理をしてでも買ったほうがいい」
「いや、35年もの借金を背負うのはリスクが高すぎる。一生賃貸で身軽に暮らすのが正解だ」
日本のマネー・資産形成論争において、これほど激しく感情的に意見が衝突するテーマはありません。
不動産会社の営業マンは「家賃を払い続けるのは捨て金です」と煽り、ネットの節約インフルエンサーは「住宅ローンは人生最大の負債」と警鐘を鳴らします。
個人的なファイナンスの原則から言えば、現代日本において【基本は賃貸派が圧倒的に優勢】であることは揺るぎない事実です。
しかし、世の中の現実はそれほど単純な白黒二元論では片付きません。
現に、10年前に都内駅近のマンションを買っていた人たちは、売却益で数千万円から1億円近い利益(含み益)を叩き出し、人生を大逆転させています。一方で、地方の格安物件を数百万円の一括キャッシュで手に入れ、毎月の住居費をゼロにして悠々自適に暮らしている賢者も存在します。
なぜ同じ「持ち家」なのに、天国と地獄に分かれてしまうのか?
それは、住まいをめぐる損得が【金利環境】と【立地エリアの二極化】によって決定的に左右されるからです。
今回は、2026年現在の最新市場環境(日銀の金利引き上げ、建築費高騰、空き家900万戸突破)を踏まえ、都心駅近・郊外・地方都市・僻地という4つのエリア別に「購入すべきか賃貸にとどまるべきか」の最適解を冷徹に解き明かします。
1. 2026年に起きた「住宅市場の3重パラダイムシフト」
まず前提として、過去10年間の「不動産を買えば誰でも勝てたボーナスタイム」のルールが、2026年現在では根本から崩壊している事実を把握しなければなりません。
パラダイムシフト1:日銀の利上げ局面入りと変動金利の上昇リスク
長年にわたる異次元緩和により、日本の住宅ローン金利は「変動金利0.3%台」という歴史的な異常水準が続いていました。
しかし日銀の金融政策正常化に伴い、基準金利の引き上げが現実のものとなっています。
借入額が5,000万円や8,000万円という巨額ローンを組んでいる世帯にとって、金利がわずか0.5%〜1.0%上昇するだけで、毎月の返済額は数万円跳ね上がり、総返済額は数百万円単位で膨らみます。
「超低金利だからタダ同然でお金を借りられる」という前提は、もはや過去の遺物です。
パラダイムシフト2:建築資材・人件費高騰による「新築価格の歴史的高値」
円安と世界的なインフレ、そして国内の建設作業員不足により、マンションや戸建ての建築コストは過去最高水準に達しています。
その結果、新築マンションの販売価格には、本来の土地の価値をはるかに上回る【莫大な建築コストとデベロッパーの利益(新築プレミアム)】が上乗せされています。
新築を買った瞬間に、鍵を開けた当日に資産価値が15%〜20%目減りするリスクが、過去どの時代よりも高まっています。
パラダイムシフト3:全国空き家900万戸突破と人口減少の二極化
総務省の住宅・土地統計調査によれば、全国の空き家数はついに900万戸を突破し、住宅総数に占める空き家率は過去最高を更新し続けています。
日本全体で人が減り、家が余りまくっている時代において、すべての不動産が一律に値上がりすることは100%あり得ません。
「選ばれる一握りのエリア」と「タダでも誰も欲しがらない負動産エリア」の二極化が、猛烈なスピードで進行しています。
2. なぜ原則として「賃貸派」が優勢なのか?
このような不確実性に満ちた2026年の日本において、なぜファイナンス視点では「賃貸派」が優勢と言えるのでしょうか。その理由は、賃貸が持つ圧倒的な【リスクヘッジ能力】にあります。
利点1:人生の流動性(いつでも住み替えられる権利)
賃貸の最大の価値は、「何かあったら翌月に退去できる」という圧倒的な身軽さです。
- 勤めている会社の倒産、リストラ、大幅な減給
- 予期せぬ転勤、リモートワークへの移行
- 子どもの誕生、成長、独立に伴う間取りの最適化
- 親の介護が必要になった際の実家近くへの転居
持ち家を購入してしまうと、これらのライフステージの変化に対して機動的に動くことが極めて困難になります。住まいを生活の状況に合わせて柔軟にサイズ変更できること自体が、現代社会における最大の自己防衛策です。
利点2:隣人ガチャ・環境激変からの完全脱出
不動産を購入した人が最も恐れるリスクの一つが「隣人トラブル」です。
上下左右の部屋に深夜に騒音を撒き散らす住人が越してきた、近所に悪質なクレーマーが住んでいた、近くに迷惑施設が建設された。
持ち家の場合、数千万円のローンと登記費用を払っているため、簡単に逃げ出すことができません。精神を病みながら耐え続けるか、泣く泣く安値で売り払うしか選択肢がなくなります。
賃貸であれば、敷金・礼金を払って引っ越せば、その日のうちに地獄から脱出できます。
利点3:修繕積立金の値上げ・管理費高騰を背負わない
分譲マンションを購入した人を今まさに苦しめているのが、「修繕積立金と管理費の急騰」です。
築年数の経過に伴う大規模修繕費用の不足、人件費高騰による管理委託料の値上げにより、毎月3万円〜5万円以上のランニングコストが住宅ローンとは別に乗っかってきます。
さらに一戸建てであっても、10〜15年ごとに外壁塗装や屋根の修繕で150万〜200万円の出費が確実に発生します。
賃貸であれば、これらの建物維持管理コストはすべて家主の負担であり、入居者が頭を悩ませる必要は一切ありません。
3. エリア別徹底場合分け:4つの地域における最適解
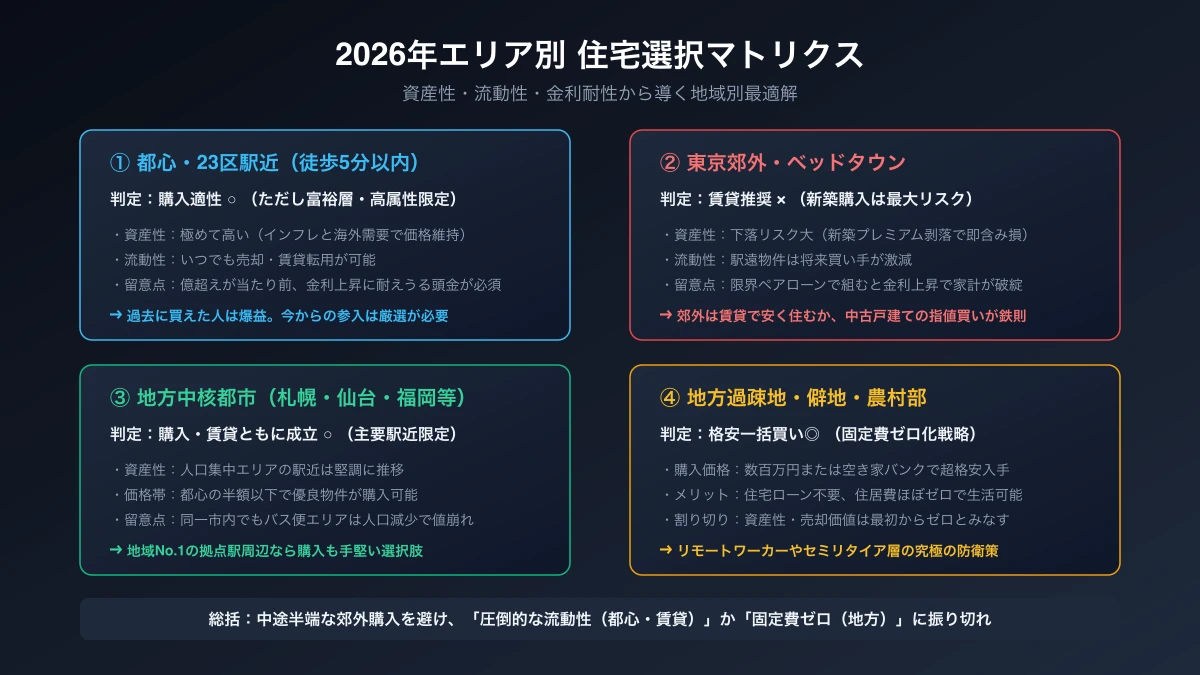
「基本は賃貸優勢」という大前提を理解した上で、いよいよ本題である【エリア別の精緻な場合分け】に入りましょう。
不動産の損得は、日本全国を一括りにして語ることは不可能です。地域ごとにゲームのルールが完全に異なるからです。
① 都心・東京23区駅近(徒歩5分以内)
【判定:購入適性 ○ (ただし富裕層・高属性・自己資金潤沢層限定)】
- 資産性:極めて高い(国内外の富裕層需要、インフレヘッジ)
- 流動性:いつでも売却・賃貸転用が可能
- 過去の勝者:10年前に買っていた層は、物件価格が1.5倍〜2倍に跳ね上がり大勝利
都心の駅近物件は、もはや一般庶民の「実需の住まい」ではなく、株式や金(ゴールド)と同等の【グローバル金融資産】と化しています。
インフレに強く、賃貸需要も途切れないため、「資産価値が落ちない家を買って、住居費を実質タダにする」という戦略が唯一成立するエリアです。
ただし、2026年現在の価格水準は新築・中古ともに億単位が当たり前です。変動金利の上昇や、万が一の相場調整に耐えられる十分な頭金(物件価格の2〜3割以上)と高年収がなければ、今から飛び乗るのは極めて危険なギャンブルになります。
② 東京郊外・ベッドタウン(駅からバス・私鉄各停駅)
【判定:賃貸推奨 × (新築ペアローン購入は最大のリスク)】
- 資産性:大幅下落リスク大(新築プレミアムの剥落)
- 流動性:将来の買い手が激減し、売却困難に陥る恐れ
- 危険度:最大
2026年において、最も警戒すべき「地雷エリア」がここです。
都心の高騰についていけなくなった共働き世帯が、郊外の駅から遠い建売住宅や大規模マンションを「ペアローン(夫婦双方で35年限界借入)」で購入する事例が後を絶ちません。
しかし、少子高齢化が進む日本において、都心へのアクセスが悪い郊外の駅遠物件は、20年後・30年後に買い手が激減します。
「住宅ローンの残債(4,000万円)> 物件の売却査定額(2,500万円)」という【残債割れ】に陥り、離婚や転職の際に家を売ることもできずに破綻するリスクが極めて高いエリアです。
郊外に住むのであれば、安い賃貸で手元に資金を残すか、築年数の経過した中古一戸建てを指値で安く手に入れるのが賢明な選択です。
③ 地方中核都市(札幌・仙台・名古屋・大阪・福岡等の主要駅近)
【判定:購入・賃貸ともに成立 ○ (地域No.1立地限定)】
- 資産性:安定(周辺エリアからの人口流入・コンパクトシティ化)
- 流動性:地域内での需要が底堅い
- 価格水準:都心の半額以下で優良物件に手が届く
地方の中核都市においては、行政が「コンパクトシティ政策」を進めており、主要駅周辺や市街地中心部にインフラと商業施設が集約されています。
このような拠点駅の徒歩圏内であれば、都心のような天文学的なバブル価格ではなく、適正な実需価格で良質なマンションを購入することが可能です。
売却や賃貸転用もしやすいため、転勤リスクが低く、その街に骨を埋める覚悟がある公務員や地元優良企業の会社員であれば、手堅く購入に踏み切る価値は十分にあります。
ただし、同じ地方都市であっても「駅から遠いニュータウン」は郊外同様に急激な衰退リスクを孕んでいるため、立地選定には細心の注意が必要です。
④ 地方過疎地・僻地・農村部
【判定:格安一括買い ◎ (固定費ゼロ化戦略)】
- 資産性:最初からゼロとみなす(出口戦略は放棄)
- 流動性:売却はほぼ不可能(タダでも引き取り手がない)
- メリット:数百万円の一括キャッシュ買いで、住居費を実質ゼロにできる
過疎地や地方の僻地において、住宅ローンを組んで新築を建てるのは論外です。建てた瞬間に資産価値はゼロになります。
しかし、【空き家バンクや中古市場で数百万円(あるいは数十万〜100万円台)の物件をキャッシュ一括で購入する】というアプローチは、極めて強力なライフハックになり得ます。
住宅ローン金利の変動も関係なく、毎月の住居費は固定資産税と最低限の修繕費(月数千円〜1万円程度)のみ。
フルリモートワークが可能なエンジニアやフリーランス、セミリタイア・FIRE達成者にとって、「売却価値は最初からゼロでいいから、死ぬまでの住居費をゼロにする」という戦略は、資本主義のレースから降りるための究極の生存戦略と言えます。
2026年エリア別 住宅戦略マトリクス
各エリアにおける住宅購入の適性とリスクを一覧で整理しました。
推薦図書:住まいとお金の冷徹な計算を学ぶための一冊
家を買うか借りるかという議論において、感情的な営業トークを一切排し、純粋なファイナンス思考を学ぶ上で絶対に読んでおくべき名著が、橘玲氏の『新版 お金持ちになれる黄金の羽根の拾い方』です。

新版 お金持ちになれる黄金の羽根の拾い方 知的階級のサバイバル手引書 (幻冬舎文庫) [ 橘玲 ]
日本の住宅ローン制度や税制の歪み、そして「マイホームがなぜ資産ではなく負債になりやすいのか」を数学的かつ論理的に暴き出した、すべての日本人が一度は通るべき不朽のバイブルです。
終章:家は「夢」ではなく「リスク管理」
「マイホームを手に入れて一人前」「家賃を払い続けるのはもったいない」。
そうした親世代の古い常識や、不動産業界が作り上げたロマンに踊らされてはなりません。
2026年以降の金利上昇・人口減少社会において、住まい選びとは自己実現の夢ではなく、徹底的な【リスク管理】です。
- 基本は賃貸で身軽さを保ち、人生の不確実性に備える
- 都心で買うなら、資産価値が落ちない駅近に自己資金を厚く入れて臨む
- 地方に住むなら、格安物件を一括で買い叩き、住居費ゼロの聖域を作る
- 最も危険な「中途半端な郊外新築ペアローン」だけは絶対に避ける
自分の資産状況、働き方、そして選ぶエリアの特性を冷徹に見極め、人生の自由度を最大化する選択をしてください。住まいに縛られるのではなく、住まいを使いこなす側になることこそが、現代を生き抜くための真のスマートライフです。
失敗しない自己投資・コスパ判定
あなたに当てはまる項目をタップしてください(タップで診断結果を表示):
\ 時間と心に圧倒的な余裕をつくる /
本記事を最後までお読みいただきありがとうございます。週10時間以上の可処分時間を創出し、年換算50万円以上のリターンを生み出す『時間を買う最強インフラ投資5選』を公開しています。
- 名もなき家事労働を完全消滅させる名作家電
- 時給換算で1年以内に全額ペイする投資基準
- あえて書くデメリットと後悔しない導入ガイド
※ このチャンスを逃さないでください。
ログイン不要で何度でも押せます