【タイ移住・海外旅行の結論】空港の両替所で毎年3万円捨ててない?「Wiseデビットカード」で海外事務手数料を完全消滅させる為替防衛術
海外旅行やタイ移住で、空港の両替所やクレジットカードの海外事務手数料に何万円も中抜きされていませんか?実際の為替レート(ミッドマーケットレート)で手数料わずか0.4%〜決済できる「Wiseデビットカード」を活用し、為替手数料を極限までゼロに近づける資産防衛術を徹底解説します。
スワンナプーム空港の到着ロビー、深夜0時過ぎ。
フライトの疲れと蒸し暑さの中、長蛇の列ができている両替所の電光掲示板を見上げて、思わずため息が出る。
「1万円を両替したのに、手元に戻ってきたのはたったの2,100バーツ…?ネットで見た為替レートより、明らかに200バーツ以上少ない…」
その差額こそが、空港の両替所が「手数料無料」という甘い看板の裏でごっそりと徴収している【為替スプレッド(隠れ手数料)】の正体です。
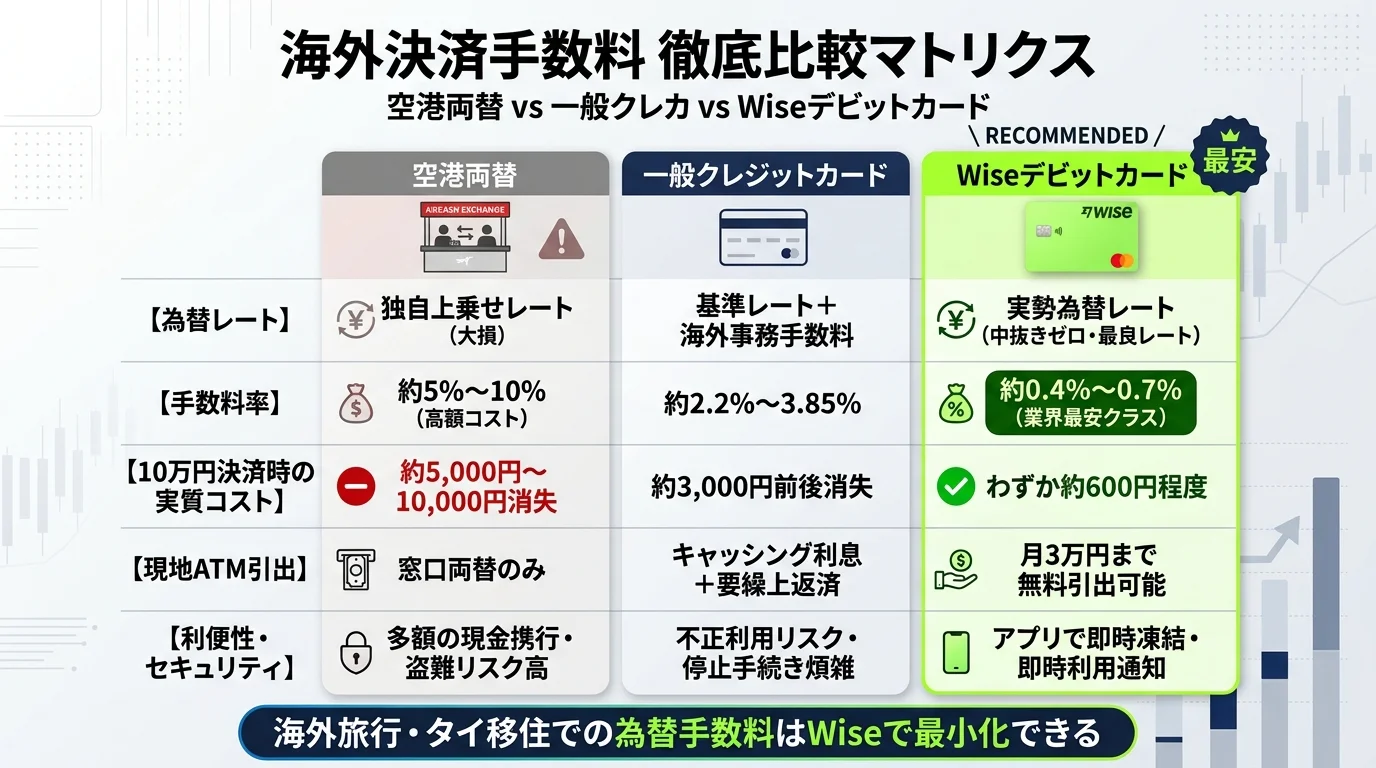
10万円を両替すれば、窓口を通過するだけで実に7,000円から1万円近くが消滅している計算になります。 さらに、現地での支払いに日本の大手クレジットカードを使うと、2024年以降各社が引き上げた「海外事務手数料(2.2%〜3.85%)」が決済ごとに自動的に加算され、帰国後の明細書を見て血の気が引くことになります。
「でも、海外で現金を持たないわけにはいかないし、クレジットカードの手数料は仕方のないコストなのでは?」
そう諦めて思考停止しているなら、今すぐその無防備な為替リテラシーをアップデートしてください。
海外旅行、出張、留学、そしてタイ移住。 世界中を飛び回るスマートなノマドや海外移住者たちが、日本のクレカや空港両替所を完全に卒業し、財布の中に常備している【唯一の必須インフラ】。 それが、世界1,600万人以上が愛用する【Wise(ワイズ)デビットカード】です。
筆者自身、タイをはじめとする東南アジアと日本を行き来する生活の中で、Wiseデビットカードを長年使い倒してきました。 結論から申し上げます。 Wiseを1枚導入するだけで、【空港両替所やクレジットカード会社に年間数万円単位で中抜きされていた手数料が、文字通り90%以上消滅】します。
今回は、なぜ一般的な両替やクレジットカード決済で大損してしまうのかという金融構造のカラクリ、Wiseが圧倒的にお得な理由、そしてタイ現地で失敗しないための実践的な活用ノウハウを完全公開します。
1. なぜ多くの人は「海外決済」で年間3万円以上をドブに捨てているのか?
海外旅行や出張に行く際、多くの人が以下の2つのどちらかで支払いを済ませています。 しかし、この2つには巧妙に設計された「合法的な中抜きトラップ」が仕掛けられています。
① 空港両替所の「手数料無料」という最大の罠
空港や街中の両替所の看板には、よく「手数料0%(No Commission)」と大きく書かれています。 しかし、これは「両替手数料という名目の固定費を取らない」という意味に過ぎません。 実際には、【為替レートそのものを極端に悪く設定(スプレッドを広く設定)】することで、1回あたり5%から、ひどい空港では10%近くを掠め取っています。
例えば、1バーツ=4.3円の実勢レートの日に空港両替所に行くと、1バーツ=4.7円〜4.8円で計算されます。 10万円を両替した瞬間、本来手に入るはずの約23,250バーツが、約20,830バーツに減り、約2,400バーツ(約1万円超)が煙のように消え去るのです。
② クレジットカードの「海外事務手数料」高騰問題
「現金は損だから、支払いはすべて楽天カードや三井住友カードで済ませよう」 そう考える人も要注意です。
日本の大手クレジットカード会社は近年、海外事務手数料を相次いで値上げしており、現在は【利用額の2.2%〜3.85%】に達しています。 さらに、カード会社が適用する換算レート自体にも独自のマージンが含まれているため、実質的なコストは決済額の3%〜4%近くに跳ね上がります。 現地でホテル代や高級ディナー、ショッピングで30万円を使えば、それだけで1万円以上の手数料が静かに引き落とされているのです。
2. Wise(ワイズ)デビットカードが「為替防衛の最強兵器」である4つの理由
こうした既存の金融機関の不透明な中抜きに憤りを覚えた起業家たちがロンドンで立ち上げたのがWiseです。 なぜ、旅慣れたバックパッカーから多国籍企業のビジネスマンまで、誰もがWiseを手放せないのか、その決定的な理由を解説します。
① 隠れコストゼロ!「ミッドマーケットレート」を採用
Wise最大の革命は、ロイターやGoogle検索で表示される【市場の実際の為替レート(ミッドマーケットレート)】をそのまま使って両替を行う点です。 為替レートに独自のマージンを1円も上乗せしません。 発生するコストは、画面に1円単位で明示される0.4%〜0.7%前後の明確な手数料のみです。
② 円高の波を捉える「40通貨マルチカレンシー口座」
Wiseのアカウント内には、日本円だけでなく、タイバーツ、米ドル、ユーロ、英ポンドなど、世界40以上の通貨を同時にキープできる残高ウォレットを作成できます。 「今月は少し円高に振れたな」というタイミングで、アプリからワンタップで日本円をタイバーツに両替してプールしておくことができます。 現地に到着したら、プールしておいたタイバーツ残高から手数料ゼロでデビットカード決済が行われます。
③ タッチ決済対応で防犯性も抜群
WiseデビットカードはVisaまたはMastercardブランドで発行され、Apple PayやGoogle Pay、カード本体のタッチ決済に完全対応しています。 タイのコンビニ(セブンイレブンは200バーツ以上でクレカ対応)や大型商業施設、スーパーマーケット、BTS(高架鉄道)の改札など、タッチ決済可能な場所ならカードをかざすだけで一瞬で支払いが完了します。 多額の現金を持ち歩いてスリに遭うリスクも、財布の中の小銭を数えてレジでまごつくストレスもゼロになります。
④ 万が一の紛失時もアプリから「1秒でカード凍結」
海外で最も恐ろしいのがスキミングやカード紛失です。 Wiseなら、スマートフォンアプリを開いて「カードを一時停止」をタップするだけで、その瞬間に決済を遮断できます。 見つかったら即座に再開でき、不正利用の通知もスマホへリアルタイムで届くため、海外でも安心して街歩きを楽しめます。
3. 実践比較:タイで10万円使うと、これだけ手元に残るお金が変わる
実際にタイ旅行で10万円分の支出(ホテル代・食事・お土産・移動費)を行った場合の比較を見てみましょう。
1回の旅行で差額は約7,000円〜9,000円。 タイの物価であれば、極上のマッサージ(2時間)を2回受けて、さらにミシュラン掲載の絶品カオマンガイを何杯も食べられる金額です。 為替決済のインフラをWiseに変えるだけで、現地での体験価値が何倍にも膨れ上がります。
タイの現地で絶対に食べるべき絶品ローカルグルメの全貌は、タイ現地グルメ完全ガイド:マンゴー・チキン・ポーク名店巡りでも詳しく解説しています。
また、旅の支出を賢く抑えながら資産を築くノウハウは、月10万円で豊かに暮らす固定費防衛術も合わせてご参照ください。
4. タイ現地でWiseを使い倒すための「実践テクニック3選」
Wiseをタイで利用する際、事前に知っておくべきプロの実践ノウハウをまとめました。
① 現地ATMの「220バーツ問題」を回避する賢い立ち回り
タイの銀行ATM(カシコン銀行、サイアム商業銀行等)で日本のカード(Wiseを含む)を使って現金を引き出すと、タイ側のATM運営会社から【一律220バーツ(約950円)】の手数料が画面上で請求されます。 これはWiseの手数料ではなく、タイ国内の銀行共通のルールです。
そのため、タイ滞在中の賢い戦略は以下の通りです。
- 街中のショッピングモール、ホテル、カフェ、BTS、スーパーは【すべてWiseのタッチ決済】で済ませる(手数料ゼロ)。
- 屋台やナイトマーケット用の現金は、1回で20,000バーツ〜30,000バーツ程度を【まとまった金額で1回だけ引き出す】ことで、220バーツの手数料の割合を1%以下に薄める。
② ATM画面で「Without Conversion(現地通貨建て)」を必ず選択する
タイのATMで現金を引き出す際、画面に「Do you accept conversion?(日本円換算レートを適用しますか?)」という選択肢が表示されることがあります。 ここで「With Conversion(日本円換算に同意する)」を押してはいけません。 これはATM会社独自の劣悪なレート(DCC手数料約8%〜10%)が適用されてしまう罠です。 必ず【「Without Conversion(現地通貨建て決済)」】を選択してください。これにより、Wiseの最安レートが適用されます。
③ 出国前に日本国内でカード発行を完了させておく
Wiseデビットカードは、日本国内の住所で本人確認(マイナンバーカードまたは通知カード+免許証等)を行い、物理カードを発行して手元に届くまでに約1週間〜10日程度かかります。 海外現地に到着してからでは物理カードの受け取りが難しくなるため、旅行や出張の予定が決まったら、最低でも出発の2週間前には申し込みを完了させておきましょう。
スキミング防止 本革パスポートケース (RFIDブロッキング・Wiseデビットカード&SIMカード収納ポケット付き)
5. よくある質問(Q&A)
Q1. デビットカードということは、銀行口座に事前にお金を入れておく必要がありますか?
はい、Wiseはクレジットカードのような後払い方式ではなく、事前にWise口座へ入金(チャージ)した残高から即時決済されるデビットカードです。 入金は、日本の銀行口座(三菱UFJ銀行、三井住友銀行、楽天銀行等)からWiseの国内指定口座へネットバンキングで通常の国内振込を行うだけです。数分から即座に残高へ反映されます。 使いすぎを防ぐことができ、残高以上の不正請求が発生しないため、海外利用時の防犯面でも極めて安全です。
Q2. カードの発行手数料や年会費はかかりますか?
Wiseアカウントの開設および維持費(年会費)は完全無料です。 物理デビットカードを発行する際のみ、初回に1,200円の発行手数料(送料・製造費込み)が1度だけ発生しますが、海外旅行で1回でもWiseを使えば、空港両替との手数料差額(数千円)で一瞬にして元が取れます。
Q3. タイ以外の国でもそのまま使えますか?
全世界160カ国以上のVisa / Mastercard加盟店でそのまま使えます。 ヨーロッパ(ユーロ・ポンド)、アメリカ(米ドル)、シンガポール、ベトナム、マレーシアなど、主要な旅行先・出張先のほぼ全域で、現地通貨に自動両替されてシームレスに決済が可能です。
まとめ:為替手数料の搾取から脱却し、スマートな旅を手に入れる
円安が続く今の時代、海外旅行や海外滞在のコストは以前より確実に重くなっています。 だからこそ、空港の両替所やクレジットカード会社に「無駄な中抜き手数料」を支払う愚行は、今すぐ終わりにしなければなりません。
手に入れた大切なお金は、銀行の手数料ではなく、現地での美味しい料理、快適な滞在、かけがえのない体験のために使うべきです。
実際の為替レートでフェアに世界を歩く自由。 Wiseデビットカードは、海外に一歩でも足を踏み出す現代人にとって、パスポートの次に用意すべき【必須の資産防衛ツール】です。
次の海外渡航が決まっているなら、今すぐ準備を整えて、驚くほど身軽でスマートな旅を体感してみてください。
失敗しない自己投資・コスパ判定
あなたに当てはまる項目をタップしてください(タップで診断結果を表示):
\ 初心者が絶対にやってはいけない罠 /
本記事をお読みいただきありがとうございます。インフレと円安から大切な資産を守り、複利の力で着実に増やす「新NISAの最適解」を初心者向けにわかりやすく解説しています。
- 銀行や対面窓口で買ってはいけない地雷商品
- オルカン vs S&P500の論争に終止符を打つ真実
- 月1万円からの最も堅実な資産形成ロードマップ
※ このチャンスを逃さないでください。
ログイン不要で何度でも押せます