【経験投資 vs 資産形成】若い時はお金を使うべきか貯めて増やすべきか?人生の最大効用を生む黄金配分ルール
「若いうちの経験はプライスレス」か「時間を味方に複利で資産形成」か。全世代が悩む究極の二項対立の罠を暴き、記憶の配当とお金の増殖力を両立させるコスパミー流の黄金配分ルールを徹底解説します。
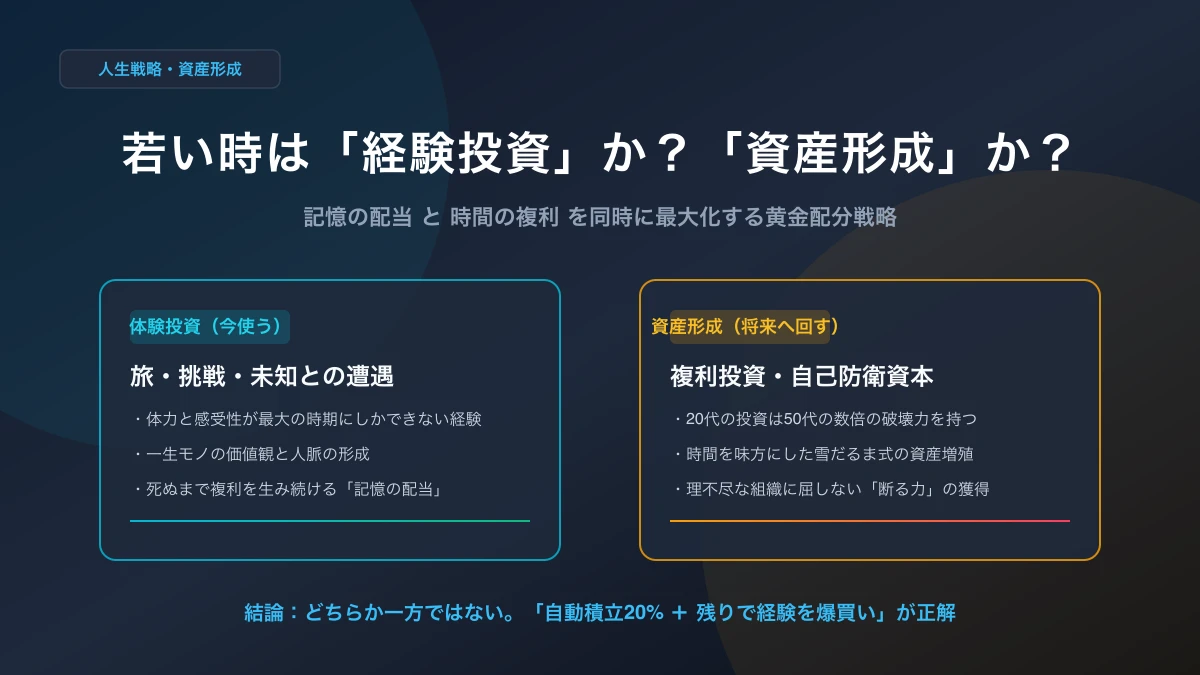
「若い時はお金を残さず、海外旅行や自己投資、体験にお金を使い切るべきだ」
「いや、若いうちから新NISAやインデックス投資で複利を効かせ、時間を味方にして雪だるま式に資産を作るべきだ」
SNSやビジネス書、日頃の飲み会の会話に至るまで、この【経験投資 vs 資産形成】の議論は、何十年にもわたって決着がつかない「人類永遠のテーマ」の一つです。
特に20代や30代のビジネスパーソンであれば、どちらの意見にも強烈な説得力を感じ、毎月のお給料の使い道に頭を抱えた経験が一度はあるはずです。
しかし、冷静に人生のトータルリターン(幸福度と経済的安全性)を計算したとき、このどちらか一方に極端に偏る選択は、ほぼ確実に【取り返しのつかない後悔】を招きます。
なぜなら、世の中で語られるこの議論の99パーセントは「二項対立の罠」に嵌まっているからです。
今回は、経験至上主義と過度な蓄財中毒が招くそれぞれの悲劇を解き明かした上で、「記憶の配当」と「お金の複利」を同時に手に入れるコスパミー流の【ハイブリッド黄金配分ルール】を徹底解説します。
1. 両極端が招く二大悲劇:極論に騙されてはいけない
まず、この論争において世間でよく見かける「2つの極論」が、どのような末路を辿るのかを直視しましょう。
悲劇A:「若いうちの経験はプライスレス」を言い訳にした浪費の果ての40代貯金ゼロ
第一の極論は、「若いうちにしかできないことがあるから、貯金なんてせずに全部使え」という経験絶対主義です。
もちろん、若い時期の感受性や体力はかけがえのないものです。しかし、この言葉を都合のいい免罪符にして、単なる見栄の消費や計画性のない浪費を繰り返した人の40代はどうなるでしょうか。
- 手元に資産が1円もないため、会社の理不尽なリストラやパワハラに対して「NO」と言えない
- 病気や親の介護など、人生の不測の事態に直面した瞬間に生活が破綻する
- 若い頃の「思い出」はあるものの、日々の生活防衛に追われ、精神的余裕が完全に消滅する
「経験はお金に代えられない」というのは真実ですが、【生活の安全基盤がない人間の思い出は、将来の生活苦を救ってくれない】という冷徹な現実から目を背けてはなりません。
悲劇B:過度な節約中毒で若さをすべて我慢に捧げた「思い出ゼロの金持ち老人」
一方で、近年特に増えているのが「20代前半から極限まで切り詰め、新NISAに毎月満額を突っ込む」という過度な蓄財一極型です。
確かに、複利計算のシミュレーション上は、老後に数千万円から1億円近い資産が積み上がります。しかし、その代償として何を差し出したのでしょうか。
- 友人と気軽にご飯に行くことすら「機会損失」と感じて人間関係を遮断した20代
- 体力も気力もみなぎり、何を見ても感動できた時期に一度も海外へ行かなかった後悔
- 70歳になって口座に1億円が残ったが、膝も腰も痛く、胃袋も小さくなり、高級フレンチも世界一周も楽しめない現実
お金は使って初めて価値を生むツールです。死ぬ間際に一番お金持ちになっても、人生の墓場に持っていくことはできません。
若さという二度と戻らない「健康と感受性のピーク」をすべて将来の数字の増加だけに捧げるのは、本末転倒な人生の浪費と言えます。
2. 「経験」にも複利が効く:ビル・パーキンスが提唱した「記憶の配当」
では、なぜ「若い時の経験」がこれほどまでに重視されるのでしょうか。
名著『DIE WITH ZERO』の著者ビル・パーキンスは、私たちが人生で得る体験の価値について、非常に数学的で美しい概念を提示しました。それが【記憶の配当(Memory Dividends)】です。
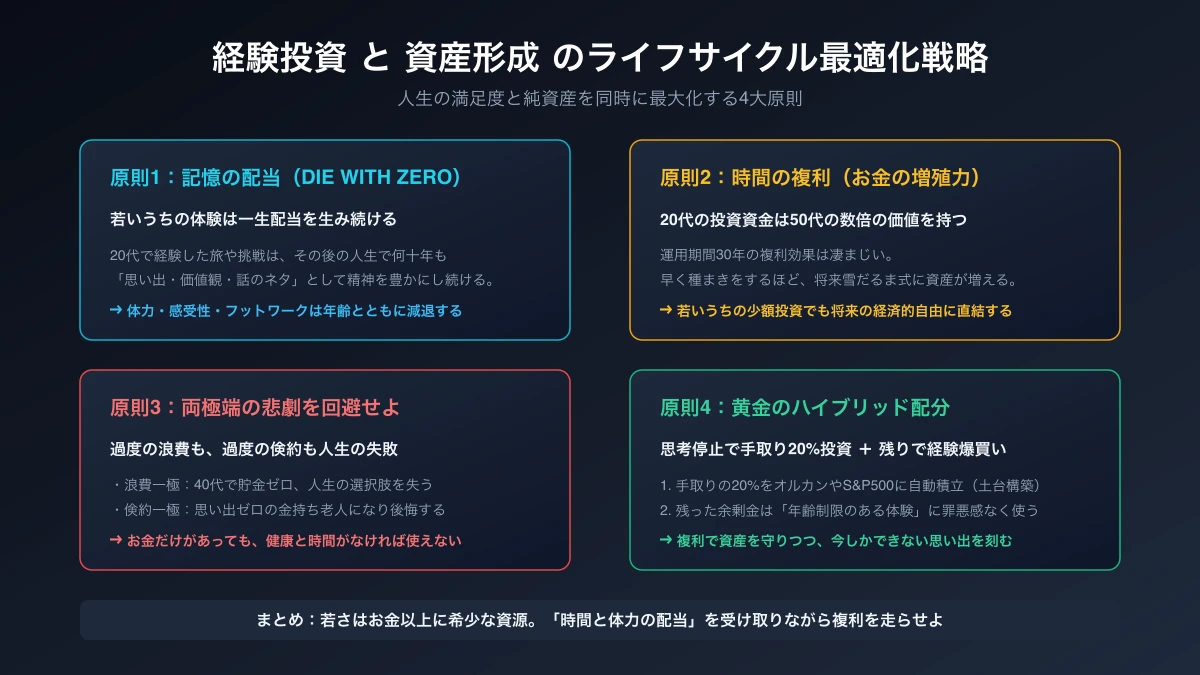
思い出は一生涯にわたって精神的リターンを生み続ける
金融投資における配当金は、株を保有している限り定期的に口座に振り込まれます。
実は、私たちが経験した強烈な体験も、まったく同じ仕組みで脳内に配当を生み出し続けます。
例えば、22歳のときに1か月間バックパッカーとして東南アジアを一人旅したとします。その旅行で使った30万円は、旅が終わった瞬間に価値がゼロになるわけではありません。
- 旅から帰った後、友人や同僚と「あの時のトラブル」を笑って語り合う(20代の配当)
- 困難な仕事に直面したとき「あの過酷な旅を乗り切れたんだから大丈夫だ」と自己効力感の支えになる(30代の配当)
- 自分の子どもが思春期を迎えたとき、広い視野を持たせるための実体験として教訓を伝える(40代の配当)
- 老後にアルバムを眺めながら、人生の充実感を噛み締める(70代の配当)
20代前半に経験した思い出は、その後の50年、60年という膨大な期間にわたって、精神的な配当を生み出し続けます。
一方で、70歳になってから同じ旅行をした場合、その記憶の配当を受け取れる期間はせいぜい10年や15年しか残されていません。
体力と感受性の「賞味期限」を計算に入れる
さらに残酷な現実は、【同じお金を払っても、年齢によって受け取れる効用(満足度)が激減する】ということです。
- 20代:ボロボロのドミトリーに泊まり、夜行バスで12時間揺られても平気。地元の怪しい屋台飯に大興奮できる。
- 40代:腰痛で夜行バスは無理。安宿の衛生環境に耐えられず、高級ホテルでないと疲労が取れない。
- 70代:長時間のフライト自体が健康リスク。観光地を何キロも歩く体力が残っていない。
経験の価値とは、「費やした金額」ではなく【金額 × 体力 × 感受性】の掛け算で決まります。
体力と感受性が最大値にある若い時期にしか受け取れない配当が存在することを、私たちは人生設計の計算式に正しく組み込まなければなりません。
3. 「お金」の複利の暴力的な破壊力:時間のレバレッジ
経験の重要性を認識した上で、今度は「資産形成」の側面に目を向けましょう。
なぜ「若い時から投資をすべき」と言われるのか。その理由は、数学的な【時間の複利効果】があまりにも圧倒的だからです。
20代の1万円は、50代の4万円に匹敵する
仮に、年利5パーセント(世界株式の歴史的な実質リターン水準)で運用できたと仮定してみましょう。
- 20歳で投資した100万円 ➔ 60歳時点で【約704万円】(約7倍)
- 30歳で投資した100万円 ➔ 60歳時点で【約432万円】(約4.3倍)
- 40歳で投資した100万円 ➔ 60歳時点で【約265万円】(約2.6倍)
- 50歳で投資した100万円 ➔ 60歳時点で【約163万円】(約1.6倍)
同じ100万円であっても、20歳で投じた種銭は、50歳で投じた種銭の【4倍以上の破壊力】を持ちます。
若い時期の投資の最大の武器は、入金力の多さではありません。「残された年数という時間の長さ」そのものです。
20代のうちに少額でもいいから複利のエンジンに火をつけておくと、30代、40代になってから無理な節約や投資をしなくても、将来の資産形成が半自動的に約束されるという絶大な恩恵があります。
4. 二項対立を終わらせる【ハイブリッド黄金比率戦略】
「経験への投資も絶対に削れない」「複利のエンジンも若い時期に回さなければ損をする」。
この一見矛盾する2つの真実を統合し、人生のトータル満足度を最大化するための実践的なフレームワークが、コスパミーが提唱する【ハイブリッド黄金比率戦略】です。
ルール1:手取りの20%を思考停止で先取り積立投資に回す(自動化)
まず大前提として、「お金が余ったら投資しよう」という発想を完全に捨てます。人間は手元にあるお金をすべて使い切るようにできているからです(パーキンソンの法則)。
給与が振り込まれた瞬間に、【手取り収入の20パーセント】を新NISAのつみたて投資枠(全世界株式やS&P500)に自動引き落としで移します。
- 手取り20万円の場合:4万円を投資へ
- 手取り25万円の場合:5万円を投資へ
- 手取り30万円の場合:6万円を投資へ
手取りの20%を20代から淡々と積み立てるだけで、時間の複利エンジンは100%の出力で稼働し始めます。これだけで、将来の経済的破綻のリスクは構造的に排除されます。
ルール2:残りの可処分所得は「年齢制限のある体験」に罪悪感なく全額使う
手取りの20%を投資に回し、生活に必要な固定費(家賃・光熱費・食費等)を差し引いた後に残るお金。
この残額については、【一切の罪悪感を持つことなく、今しかできない体験に100パーセント投入】します。
ここで重要なのは、「何に使うか」の選定基準です。以下の問いを自分に投げかけてみてください。
「この体験は、40代や60代になってからでも同じ感動とフットワークで楽しめるか?」
もし「今しかできない」「若い体力と身軽さがあってこそ楽しめる」と確信できるものであれば、貯め込むことなく迷わず使ってください。海外一人旅、気鋭のビジネスコミュニティへの参加、興味のある分野の徹底的な学習、大切な友人との忘れられない時間。
それらはすべて、将来数十年間にわたってあなたに精神的リターンをもたらす「記憶の配当資産」に変わります。
ルール3:「見栄の消費」と「経験投資」を厳密に区別する
ここで最も犯しやすい失敗が、単なる【見栄の消費(浪費)】を「自分への投資」と錯覚することです。
- 経験投資(記憶の配当になる):一人旅、未知の文化への接触、スキル習得、尊敬する人との食事、本気のスポーツ・挑戦
- 見栄の消費(配当ゼロ・維持費の塊):身の丈に合わないブランド品、見栄のための高級車の残クレ、SNSで自慢するためだけの高額レストラン、義理の飲み会
見栄の消費は、買った瞬間から価値が下落し、記憶の配当も生みません。それどころか「他人の目を気にする不自由」を加速させます。
無駄な見栄は徹底的に削ぎ落とし、その浮いた資金を「一生モノの体験」へと集中投下すること。これこそが本物のコストパフォーマンスです。
体験投資派 vs 資産形成派 vs ハイブリッド黄金比率 徹底比較
3つのアプローチの特徴と将来のリスクを比較しました。
推薦図書:お金と経験の最適化を学ぶための一冊
お金の使い方と人生の時間の関係について、まだ読んだことがない方は、今すぐ以下の書籍を手に取ることを強くおすすめします。
DIE WITH ZERO 人生が豊かになりすぎる究極のルール [ ビル・パーキンス ]
「お金を貯めること」だけに視野が狭くなっていた頭をハンマーで殴られたような衝撃を与え、「自分の限られた命の時間をどう換金し、どう体験に変えるべきか」という人生設計のOSを根本から書き換えてくれる名著です。
終章:どっちか選ぶな、両方獲れ
「若い時はお金を使うべきか、貯めるべきか」という問いに対する最終的な回答は、実にシンプルです。
【どちらか一方を選ぶ必要などない。賢く両方を手に入れろ】
手取りの20%を思考停止で先取り投資に回すことで、あなたの将来の経済的自由は時間の複利によって静かに、しかし確実に育ちます。
そして、残りの80%から生み出されるお金を使って、今この瞬間にしかできない旅や挑戦、大切な人との時間に全力でベットしてください。
将来の不安のために現在を殺す必要もなければ、現在の快楽のために将来を投げ打つ必要もありません。
お金の複利を回しながら、記憶の配当を積み上げる。この2つの車輪を同時に回し始めたとき、あなたの人生は最も豊かで、最も後悔のない航海になるはずです。
失敗しない自己投資・コスパ判定
あなたに当てはまる項目をタップしてください(タップで診断結果を表示):
\ 初心者が絶対にやってはいけない罠 /
本記事をお読みいただきありがとうございます。インフレと円安から大切な資産を守り、複利の力で着実に増やす「新NISAの最適解」を初心者向けにわかりやすく解説しています。
- 銀行や対面窓口で買ってはいけない地雷商品
- オルカン vs S&P500の論争に終止符を打つ真実
- 月1万円からの最も堅実な資産形成ロードマップ
※ このチャンスを逃さないでください。
ログイン不要で何度でも押せます