【新NISAの罠】「オルカン脳死積み立て」で思考停止している人が数年後に直面する絶望。円高・インフレ複合危機を生き抜く「逆張り資産防衛」
新NISAで「オルカンを満額積み立てれば老後は安泰」と思い込んでいませんか?歴史的円安局面での全力買いが孕む為替逆回転リスクと、相場暴落でもびくともしない「3層防衛ポートフォリオ」の真実。
「新NISAは、とりあえずオルカン(全世界株式)を脳死で積み立てておけば勝てる」 「何も考えずに毎月10万円入れろ。20年後には数千万円になる」
SNSのタイムラインを開けば、投資インフルエンサーたちが口を揃えてそう叫び、居酒屋に行けば普段本を1冊も読まないような同僚までが「オルカン買ってる?」と得意げに話す時代になりました。
もしあなたが、この大衆の熱狂に流されて「オルカンさえ買っていれば自分の将来は100%安泰だ」と安心しきっているなら、今すぐ立ち止まって深呼吸をしてください。
歴史上、大衆全員が「絶対に損をしない」と信じ込んで同じバスに飛び乗った時、その終着点で何が起きたでしょうか。 筆者はインデックス投資そのものを否定したいわけではありません。しかし【歴史的円安局面におけるオルカン一本足打法】には、誰も語りたがらない致命的な構造的リスクが潜んでいます。
今回は、数年後に相場が急変した瞬間に狼狽売りして市場から退場しないための「逆張り資産防衛術」をお伝えします。

サイコロジー・オブ・マネー 一生お金に困らない「富」のマインドセット (世界的名著)
1. 「全世界」という美しい言葉の裏にある「3つの不都合な真実」
オルカン(MSCIオール・カントリー・ワールド・インデックス連動型投資信託)は、世界中の数千社に分散投資できる素晴らしい商品です。しかし、中身を解剖すると以下の現実が浮かび上がります。
- 【全世界と言いながら、実質「約62%が米国株」】 オルカンの組み入れ比率は時価総額加重平均で決まるため、全体の6割以上はアメリカ1国に集中しています。さらに上位10社(アップル、マイクロソフト、エヌビディア、アマゾン等)だけで全体の約2割を占めています。「世界全体に均等に分散されている」というのは幻想であり、実態は「米国の巨大テック企業への集中投資」に極めて近い構造です。
- 【歴史的円安局面で「ドル資産を高値掴み」しているリスク】 私たちが日本円でオルカンを買う時、裏側では「円を米ドルに両替して米国株を買う」という為替取引が行われています。仮に1ドル150円〜160円の歴史的円安局面で買い進めた場合、将来、日米金利差の縮小などで「1ドル120円」の円高に戻った瞬間、株価が横ばいであっても【日本円換算の資産価値は約20〜25%目減り】します。
- 【暴落耐性の欠如とレミングの行進】 「インデックス投資は長期で持っていれば必ず右肩上がり」という過去数十年のデータは真実です。しかし、それは「2008年のリーマンショックで資産が半減(マイナス50%)し、元の水準に戻るまで5年以上かかった苦痛」に耐え抜いた人間だけが得られる果実です。生活資金ギリギリまでオルカンに突っ込んでいる初心者が、評価額の「マイナス30%」を見た瞬間に夜も眠れなくなり、底値で投げ売り(狼狽売り)してしまうのが相場の残酷な歴史です。
2. 思考停止を打ち破る「3層防衛ポートフォリオ」
では、インフレと増税、そして将来の為替変動を生き抜くために、賢い個人はどう動くべきでしょうか。 以下の構造図をご覧ください。
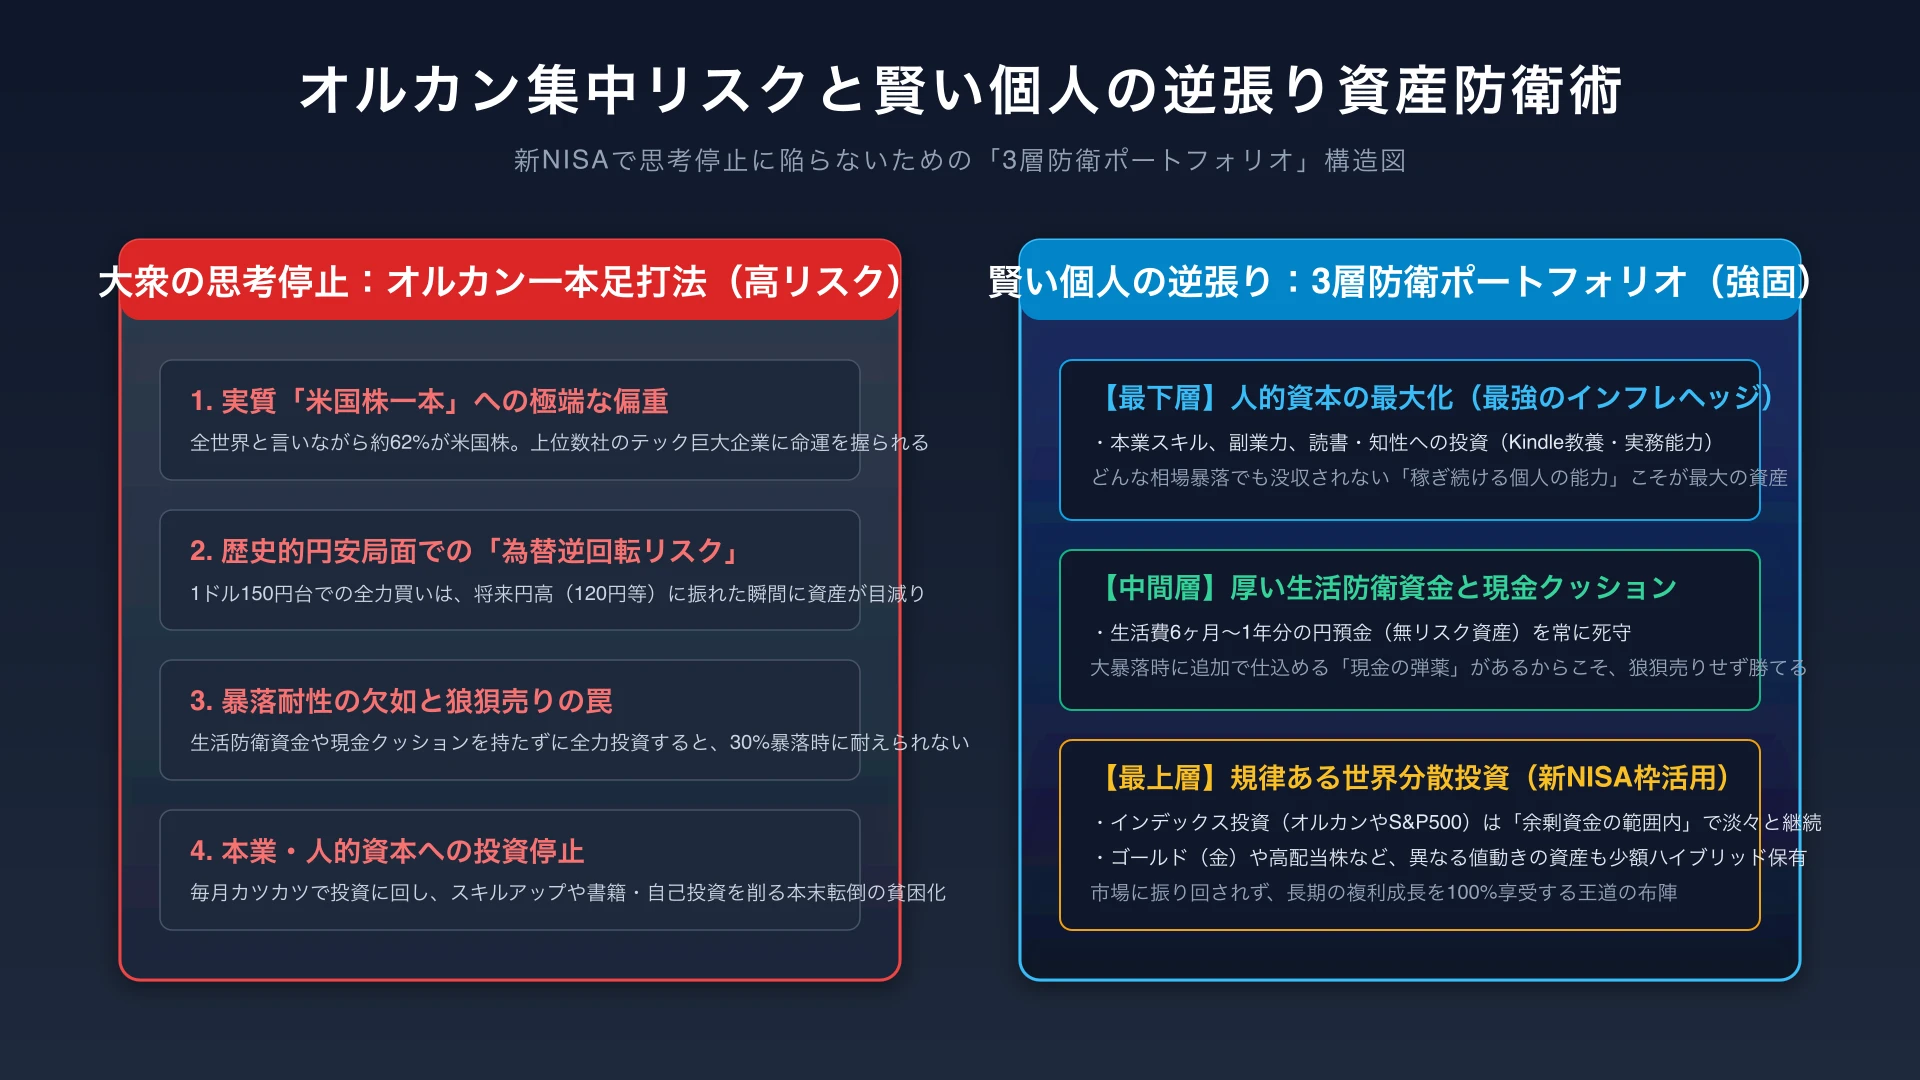
大衆のように「投資信託一本」にすべてを賭けるのではなく、以下の【3層のピラミッド構造】を強固に築くことが、本当の資産防衛です。
最下層:人的資本の最大化(インフレに負けない唯一の資産)
どれほど世界経済が暴落しようと、税務署にもインフレにも誰にも奪われない資産、それがあなた自身の「人的資本(稼ぐ能力・知性・スキル)」です。 給与明細を増やす本業の成果、自力で月5万〜10万円を生み出す副業力、そして時代の変化を読み解く読書や知識への投資。手元に100万円あるなら、オルカンに入れて年利5%(5万円)を待つよりも、自分の脳に投資して年収を100万円アップさせる方が、投資対効果(ROI)は圧倒的に高いのです。
中間層:厚い生活防衛資金(現金の弾薬)
「現金を寝かせておくのはインフレで損だ」という言葉に踊らされ、貯金を極限まで削って投資に回すのは自殺行為です。 最低でも「生活費の半年分から1年分」の日本円預金を常に無リスク資産として確保してください。現金のクッションがあるからこそ、市場が大暴落した時に恐怖に怯えることなく、むしろ「バーゲンセールだ」と安値で買い増す余裕が生まれます。
最上層:規律ある世界分散投資(新NISAの正しい使い方)
最下層(人的資本)と中間層(生活防衛資金)が盤石に固まって初めて、毎月の「真の余剰資金」だけを新NISAのオルカンやS&P500に淡々と積み立てます。 これに加え、金(ゴールド)などの現物コモディティや、高配当株をスパイス程度に組み合わせることで、為替や株価がどちらに転んでも心が平穏でいられる「全天候型」の布陣が完成します。
3. なぜ富裕層は「投資信託の画面」を見ないのか?
世界的ベストセラー『サイコロジー・オブ・マネー』の著者モーガン・ハウセルは、こう喝破しています。
「真の富とは、見せびらかす車や宝石ではなく、買わなかった選択肢であり、手に入れた自由である」
本当にお金を増やすのが上手い人は、毎日のオルカンの基準価額の上げ下げに一喜一憂しません。彼らが最も執着しているのは「日々の時間の使い方」と「良質なインプット」、そして「感情に流されず規律を守り続けるマインドセット」です。
新NISAという制度は、間違いなく個人に与えられた史上最強の非課税ツールです。 しかし、ツールがどれほど優れていても、操る側の人間が「思考停止」に陥っていれば、市場の波に飲み込まれてしまいます。
「みんなが買っているから」という理由でバスに乗るのをやめ、自分の人生の土台を何で固めるべきかを真剣に考えること。それこそが、2026年以降の不確実な世界を生き抜くための、最強の逆張り戦略です。
関連記事
失敗しない自己投資・コスパ判定
あなたに当てはまる項目をタップしてください(タップで診断結果を表示):
\ 初心者が絶対にやってはいけない罠 /
本記事をお読みいただきありがとうございます。インフレと円安から大切な資産を守り、複利の力で着実に増やす「新NISAの最適解」を初心者向けにわかりやすく解説しています。
- 銀行や対面窓口で買ってはいけない地雷商品
- オルカン vs S&P500の論争に終止符を打つ真実
- 月1万円からの最も堅実な資産形成ロードマップ
※ このチャンスを逃さないでください。
ログイン不要で何度でも押せます