【2026年最新】「雇用保険料、また上がった!?」給料の手取りが減り続ける真犯人と、給与明細に隠された「ステルス増税」の全貌
「昇給したはずなのに手取りが減っている…雇用保険料がまた上がったの?」給与明細を見て違和感を覚えたあなたへ。雇用保険料率の意外なファクトチェックと、手取りを削り取る真犯人の正体、賢い個人が水面下でやっている手取り防衛術。
「今月の給料、なんか手取りが減っていないか…?」 「基本給は数千円上がったはずなのに、口座に振り込まれた金額が前より少ない…」 「もしかして、雇用保険料がまた上がったのか?」
給与明細の「控除」の欄を眺めながら、思わずため息をついた経験はありませんか?
物価高が続き、スーパーの食料品や日用品の値段が上がり続ける中で、頼みの綱である給料の手取りまでじわじわと削られていく。SNS上でも「また保険料上がった?」「給与明細を見るのが怖い」という悲鳴が溢れています。
結論からお伝えします。 実は、雇用保険料率そのものは【直近で引き上げられていません(むしろ微減しています)】。
「えっ、じゃあなんで手取りが減っているの?」 そう思った方、あなたの直感は100%正しいです。雇用保険料の陰に隠れて、給与明細には【別の新たな天引き項目と、サイレントな社会保険料の増額】が同時多発的に襲いかかっているからです。
今回は、厚生労働省の公式データをもとに「雇用保険料の最新の真実」をファクトチェックし、あなたの手取りを食い荒らしている真犯人の正体と、合法的に手取りを守る生活防衛術を徹底解説します。

サイコロジー・オブ・マネー 一生お金に困らない「富」のマインドセット (世界的名著)
1. ファクトチェック:雇用保険料率はどう変わったのか?
まず、最も誤解されやすい「雇用保険料率」の推移を整理しましょう。
かつて雇用保険料の労働者負担は「0.3%(1,000分の3)」という極めて低い水準が続いていました。しかし、コロナ禍における雇用調整助成金の財源枯渇などを受け、2022年10月に0.5%、2023年4月に【0.6%(1,000分の6)】へと急激に引き上げられた経緯があります。この時の「手取りが一気に減ったショック」が、今でも多くの人の記憶に強く焼き付いています。
では、直近の改定はどうなっているのでしょうか? 厚生労働省が公表した一般事業の雇用保険料率(労働者負担分)は以下の通りです。
- 2023年度〜2024年度:0.60%(1,000分の6.0)
- 2025年度(令和7年度):0.55%(1,000分の5.5)
- 2026年度(令和8年度):0.50%(1,000分の5.0)
なんと、料率そのものは【2年連続でわずかに引き下げられている】のです。 額面月給30万円の人であれば、雇用保険料の天引き額は月1,800円から月1,500円へと、月300円ほど安くなっています。
それにもかかわらず、なぜ世間では「また手取りが減った!」という声が後を絶たないのでしょうか?
2. 手取りを削る「真犯人」たち:給与明細に仕掛けられた3大トラップ
雇用保険料が月数百円安くなったところで、それを遥かに上回る金額が別の名目で天引きされているからです。 以下の比較図解をご覧ください。
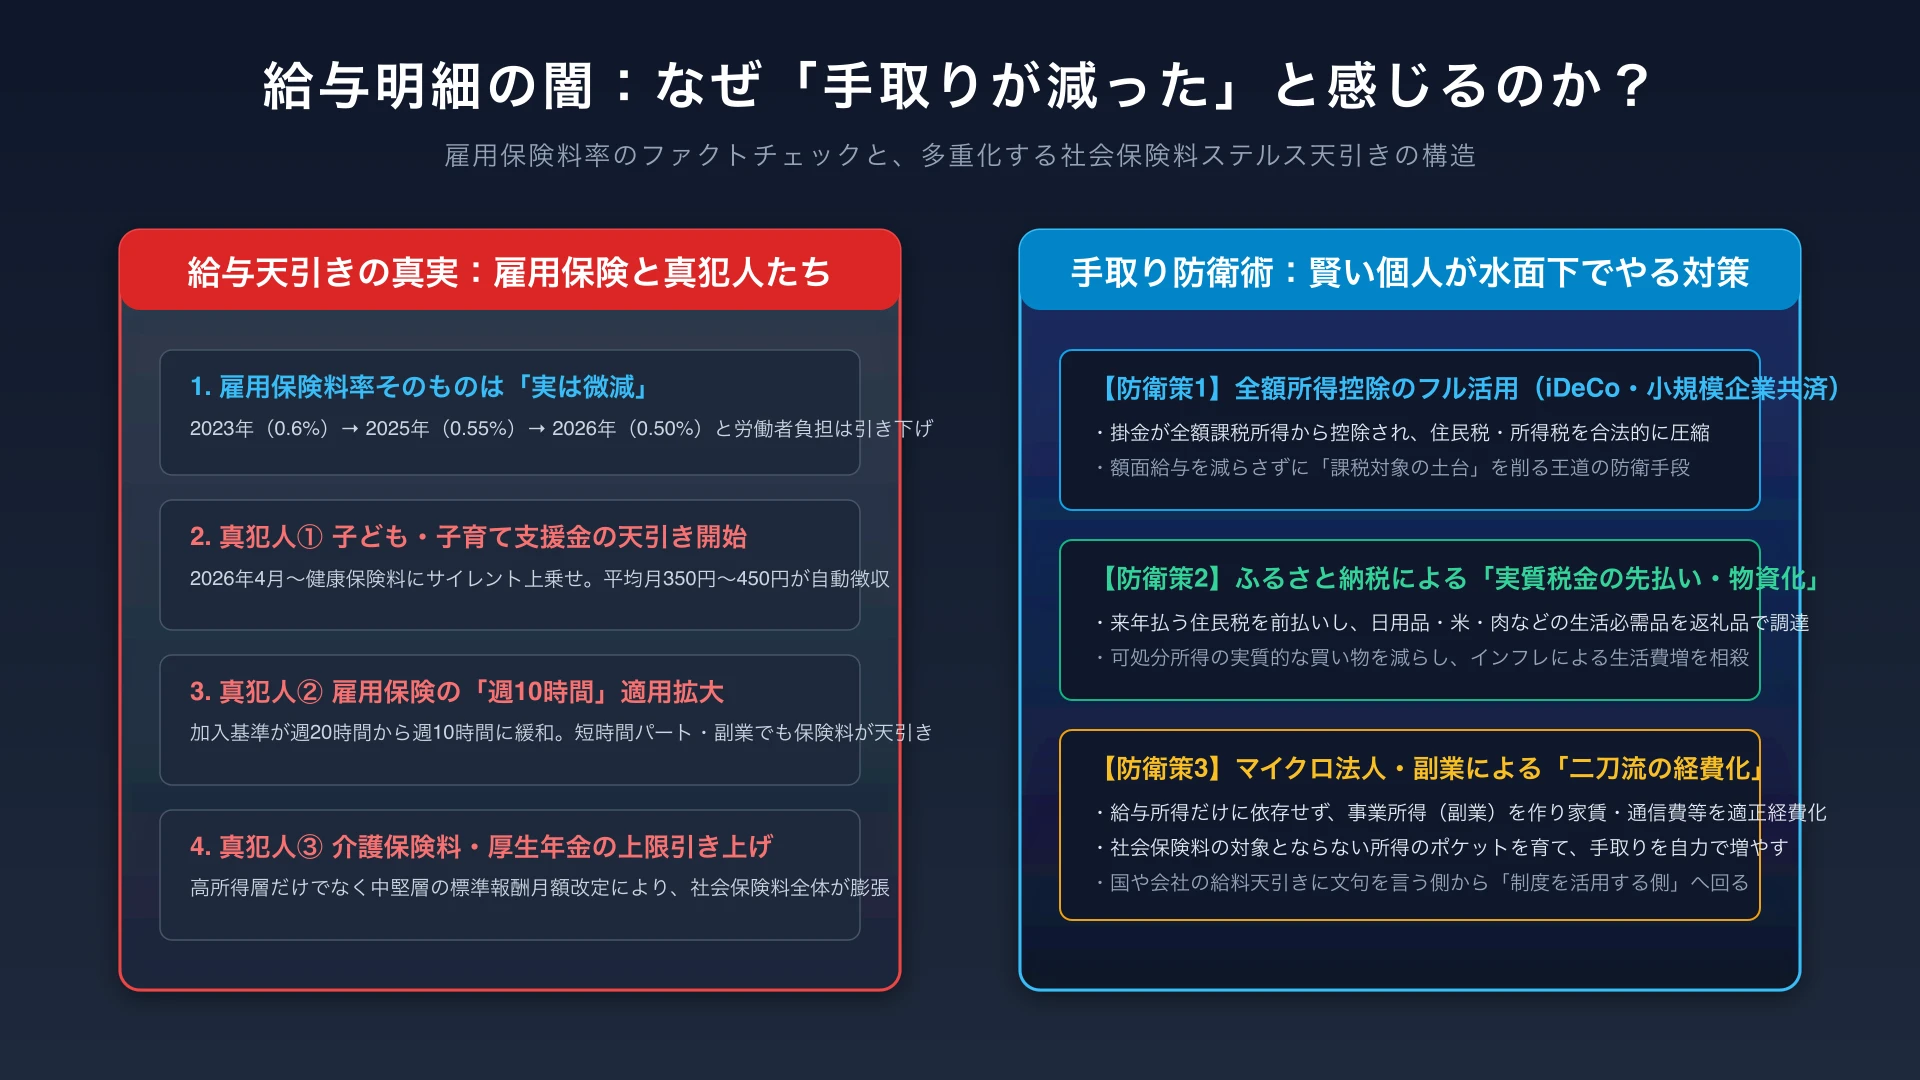
あなたの手取りを水面下で削り取っている真犯人は、主に以下の3つです。
真犯人1:子ども・子育て支援金の天引き開始(2026年4月〜)
少子化対策の財源として鳴り物入りで導入された「子ども・子育て支援金」。 この制度の最大の特徴は、給与明細に「子育て支援税」のような新しい項目ができるのではなく、【健康保険料にこっそり上乗せされて徴収される】という点です。 加入者1人あたり平均月350円〜450円程度(年収が高い人ほど負担増)が、毎月自動的に天引きされています。「健康保険料がなんか高くなったな…」と感じた正体は、これです。
真犯人2:雇用保険の「週10時間以上」への強制加入化
短時間労働者やパート、副業ワーカーにとって最大の激震が、雇用保険の適用拡大です。 これまで「週20時間以上」勤務が加入要件だったものが、【週10時間以上】へと大幅に引き下げられました。これにより、これまで雇用保険料が引かれていなかった数百万人規模のパート・アルバイト・副業者の給料から、毎月天引きがスタートしたのです。
真犯人3:厚生年金・介護保険料のサイレント改悪
40歳以上になると強制徴収される「介護保険料率」の上昇や、厚生年金保険の「標準報酬月額の上限引き上げ」など、社会保険料の土台そのものが年々切り上がっています。 「税金」を上げるには国会で大きな議論が必要ですが、「社会保険料」は国民の反発を受けにくい形で毎年のように少しずつ引き上げられてきた歴史があります。これこそが、いわゆる「ステルス増税」の正体です。
3. 会社員が合法的に手取りを守る「3大生活防衛策」
国や会社の給与天引きを愚痴っていても、手取りは1円も戻ってきません。 賢い個人が水面下で実践している、合法的な手取り防衛術は以下の3つです。
防衛策1:全額所得控除のフル活用(iDeCo・小規模企業共済)
給与から引かれる「所得税」と「住民税」は、課税所得(税金がかかる対象の金額)をもとに計算されます。 iDeCo(個人型確定拠出年金)に毎月積み立てたお金は、全額が所得控除の対象になります。例えば毎月2万円(年間24万円)を積み立てれば、所得税と住民税が年間約4万8千円(税率20%の場合)浮く計算になります。手取りを削られる前に、自分の老後資金として非課税でプールする鉄板の防衛策です。
防衛策2:ふるさと納税による「実質生活費の先払い」
ふるさと納税は厳密には減税ではありませんが、「どうせ翌年引かれる住民税」を先に寄付することで、自己負担2,000円で米、肉、トイレットペーパーなどの生活必需品を大量に手に入れることができます。 日々の生活費の買い物を劇的に減らせるため、実質的な可処分所得(手元に残る現金)を大きく押し上げる効果があります。
防衛策3:マイクロ法人・副業による「所得の二刀流」
給与所得だけに依存していると、すべての収入に高い社会保険料と税金が直撃します。 副業で個人事業を開業し、業務に必要なPC代、書籍代、通信費、家賃の一部を「適正な経費」として計上することで、課税所得をコントロールする技術を身につけましょう。給料から引かれる側から、「制度を味方につけて資産を守る側」へパラダイムシフトすることが、これからの時代を生き抜く究極の解です。
4. まとめ:文句を言う側から「制度を知って守る側」へ
「雇用保険料、また上がった!?」という疑問から給与明細を点検してみると、私たちがどれほど複雑で巧妙な天引きシステムの中に置かれているかが見えてきます。
料率の微減に一喜一憂するのではなく、社会保険料と税金がどのような仕組みで引かれているのかを正しく知ること。 そして、iDeCoやふるさと納税、副業といった合法的な防衛ツールを愚直に使い倒すこと。
知性を武器にして、大切な手取りと生活の自由を自分の手で守り抜きましょう。
関連記事
失敗しない自己投資・コスパ判定
あなたに当てはまる項目をタップしてください(タップで診断結果を表示):
\ 初心者が絶対にやってはいけない罠 /
本記事をお読みいただきありがとうございます。インフレと円安から大切な資産を守り、複利の力で着実に増やす「新NISAの最適解」を初心者向けにわかりやすく解説しています。
- 銀行や対面窓口で買ってはいけない地雷商品
- オルカン vs S&P500の論争に終止符を打つ真実
- 月1万円からの最も堅実な資産形成ロードマップ
※ このチャンスを逃さないでください。
ログイン不要で何度でも押せます