タイで三井住友海上に海外旅行保険金を請求【手順・必要書類・振込日数まとめ】
タイ在住者が三井住友海上(MSIG)の海外旅行保険金を実際に請求した体験談!クリニックでの立て替えから電話連絡、必要書類の書き方、タイ現地銀行口座への着金日数(約1週間)まで完全図解。さらに年会費無料のクレカ付帯保険や海外送金との賢い併用術を解説。
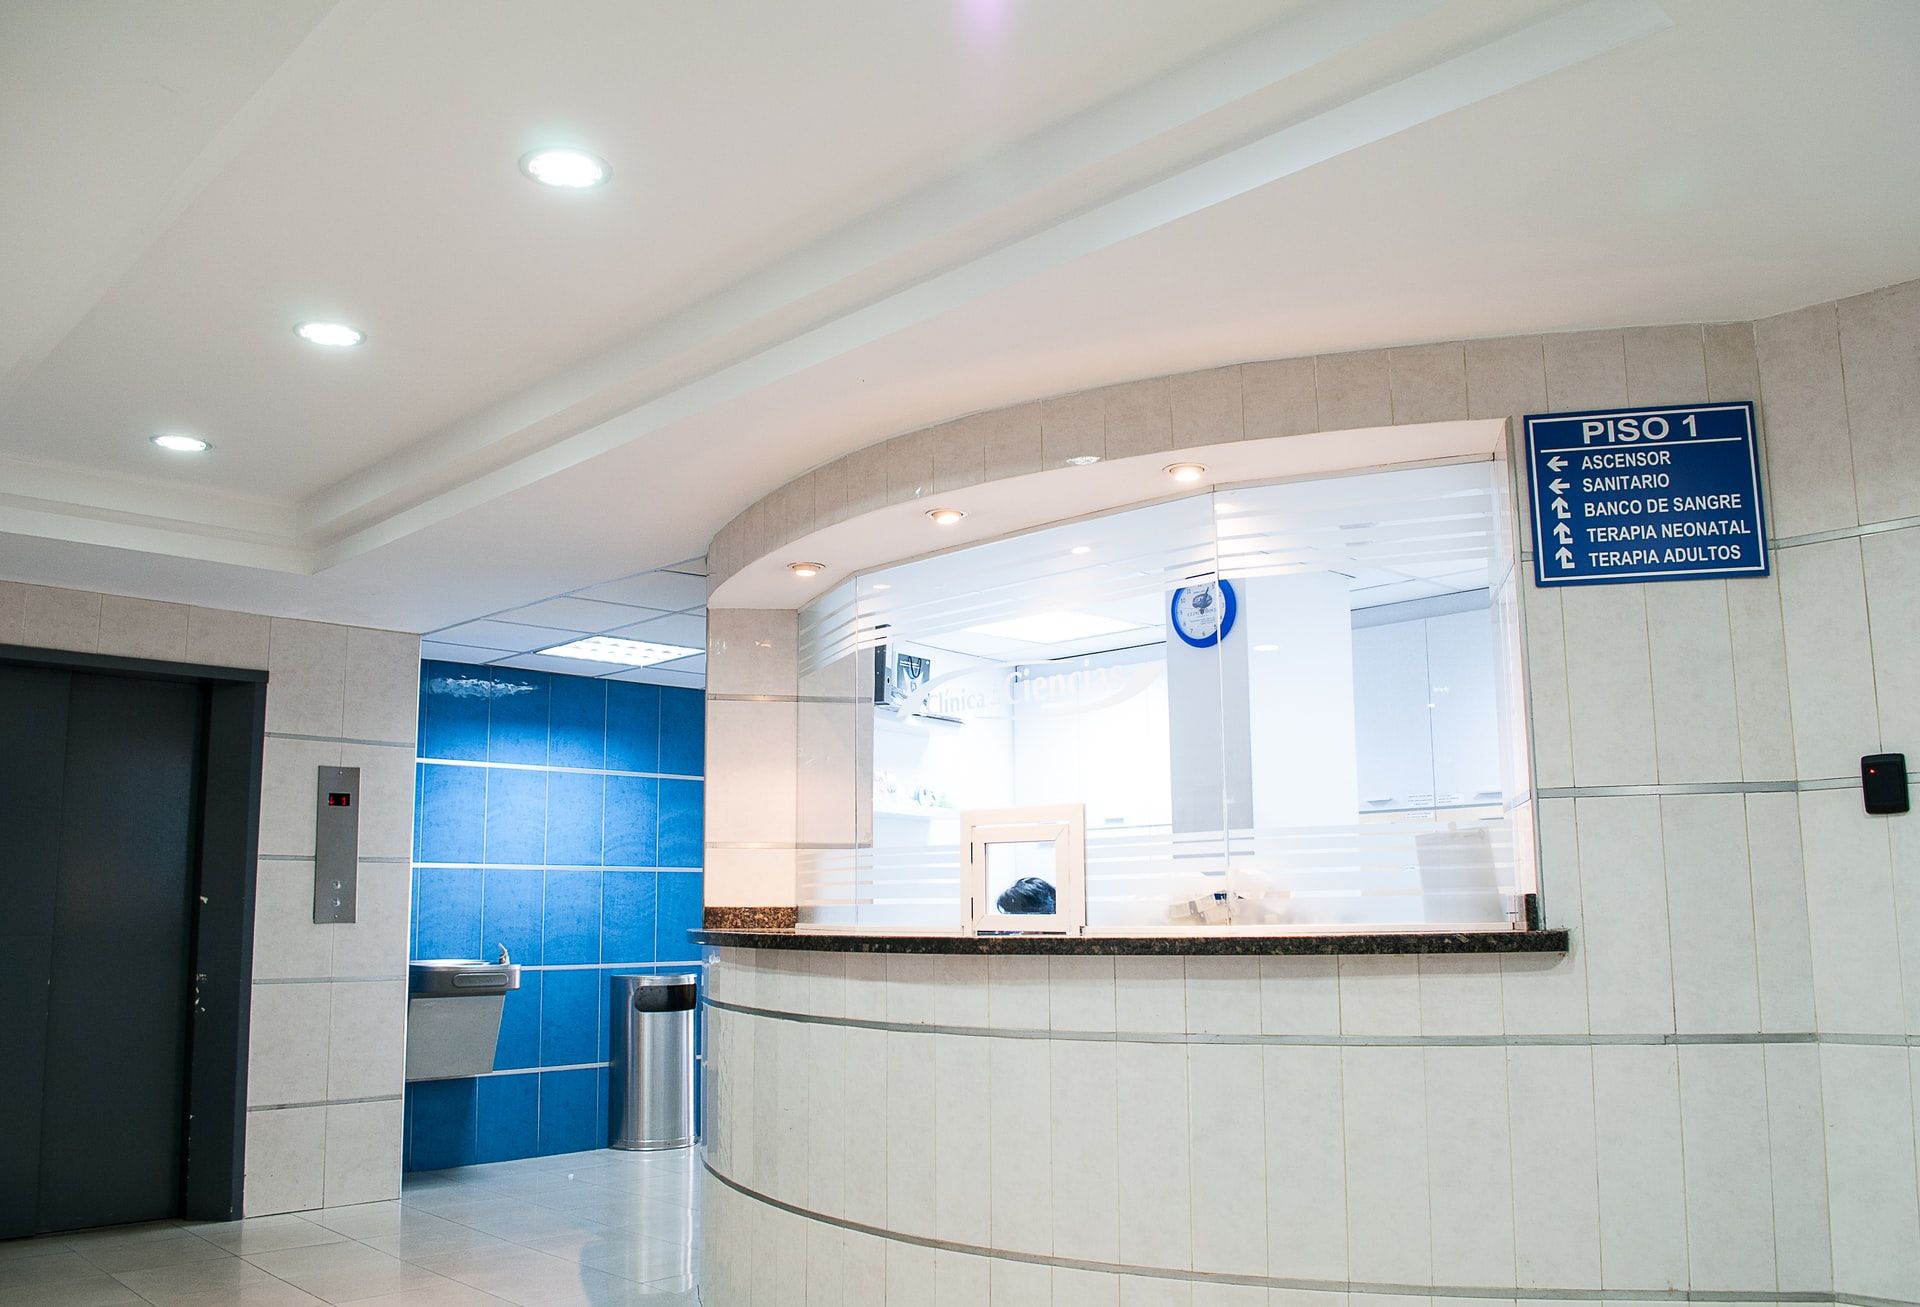
タイに滞在・移住していると、どれだけ健康管理に気をつけていても、突然の食あたりやデング熱、ケガなどで現地のクリニックや私立病院にお世話になる瞬間が必ず訪れます。
筆者はタイ滞在中、三井住友海上(MSIG)の海外旅行保険に加入しており、保険適用可能なバンコク現地のクリニックで治療を受けました。
通常、外国人対応の大規模総合病院(バムルンラードやサミティヴェートなど)ではキャッシュレス診療が一般的ですが、「一部の提携クリニックでは一度自腹で立て替え、後から保険会社へ郵送請求する」というパターンが存在します。
「海外の口座にちゃんと日本円やバーツで振り込まれるのか?」
「郵送してから入金されるまで何日かかるのか?」
実際にバンコクの郵便局から書類を郵送し、タイ現地のカシコン銀行口座へ全額が振り込まれるまでの全手順と実日数を包み隠さず公開します。
3秒でわかる!海外保険3大形態の徹底比較
海外渡航や長期滞在を検討する際、医療費リスクにどう備えるべきか迷う方は少なくありません。それぞれの特徴を整理した比較表がこちらです。
実際の請求手順とタイ現地口座への着金スケジュール
ステップ1: 三井住友海上のサポートデスクへ電話連絡
治療を受けたら、まずは保険証券を用意して三井住友海上の海外サポートデスクへ電話します。 国際電話のため、通話料が気になる場合は「折り返し電話希望」を伝えれば5分ほどで担当者から折り返してもらえます。
デスクで確認される内容は以下の4点です:
- 保険証券番号と本人の氏名・生年月日
- 受診したクリニックの名称と受診日
- ケガ・病気の具体的な症状と発症時期(※慢性疾患や半年以上前の既往症は対象外になる場合あり)
- 請求書PDFを受信するメールアドレス
電話終了後、数分で「海外旅行保険金請求書セット」のPDFファイルがメールで送られてきます。
ステップ2: 請求書類の記入と必要書類の準備
メールで届いたPDFを印刷し、必要事項を記入します。 振込先口座は通常日本の銀行口座を想定した書式ですが、タイ現地口座への振込を希望する場合、枠内に英字でタイの銀行名・支店名・Swiftコード・口座番号を記入し、念のため「タイ口座情報のメモ(通帳見開きのコピー)」を別紙で添えるとスムーズです。
同封する必須書類一覧:
- 記入・署名した保険金請求書
- パスポートの顔写真ページのコピー(空きスペースに自筆署名)
- パスポートの最終入国スタンプページのコピー(要自筆署名)
- クリニック発行の領収書原本(回数分)
- ドクター発行の診断書原本(Medical Certificate・回数分)
- タイ現地銀行口座の通帳見開きコピー
ステップ3: タイ郵便局(Thailand Post)からEMS発送
書類一式を防水ビニール袋に入れ、封筒に宛先(三井住友海上のタイ現地提携デスク)を貼り付けて郵便局へ持ち込みます。 EMS(追跡付き郵便)で発送した場合、送料はわずか40バーツ前後(日本円で約160円)でした。追跡番号が発行されるため、荷物がデスクに着荷した日時をネット上で正確に追跡できます。
ステップ4: 発送からわずか1週間強で入金完了
火曜日の昼休みにバンコクの郵便局から発送したところ、翌水曜日にタイ受付へ到着。 そして翌週の木曜日には、タイの携帯電話番号宛に「MSITB」という送信元からSMS(ショートメッセージ)で着金完了通知が届き、カシコン銀行口座に全額がバーツ建てで振り込まれました。
電話口では「書類到着から最長180日以内」と案内されていましたが、実質わずか7営業日という驚異的なスピード対応でした。
保険料を浮かせる裏技:クレジットカード付帯保険の賢い併用術
三井住友海上などの有料保険は補償額が無制限クラスで心強い一方、年間で15万〜20万円前後の保険料が発生します。
短期旅行や数ヶ月のノマド滞在であれば、「年会費無料のクレジットカードに付帯する海外旅行傷害保険」を活用することで、保険コストを劇的に抑えることが可能です。
なかでも旅行者・海外ノマドの間で不動の人気を誇るのが「エポスカード」です。
エポスカードの海外旅行傷害保険スペック(利用付帯)
- 傷害死亡・後遺障害:最高3,000万円
- 傷害治療費用:最高200万円(1事故あたり)
- 疾病治療費用:最高270万円(1疾病あたり)
- 賠償責任:最高2,000万円(免責なし)
- 救援者費用:最高100万円
- 携行品損害:最高20万円(免責3,000円)
※2023年10月より「自動付帯」から「利用付帯(出国前のツアー代金や空港へ向かう電車・バス・タクシー代金のカード決済で保険適用)」へ改定されています。出国前に一度でも移動交通費をエポスカードで決済しておくだけで、手厚い補償が有効化されます。
さらに海外渡航時に持っておくべき必須アイテムが、貴重品の盗難・スキミング被害を構造的に防ぐセキュリティギアです。
LiberFlyer セキュリティポーチ スキミング防止 超薄型 パスポートケース (海外旅行・防犯の決定版)
また、海外で電化製品やPCを充電する際、日本のプラグ規格と現地のコンセント形状の違いで故障や充電不可に陥るトラブルを防ぐため、全世界対応の変換プラグを1個カバンに入れておくのが常識です。
海外変換プラグ 全世界対応 4USBポート搭載 急速充電対応 (150ヶ国以上対応・海外旅行必携)
さらに、万が一の体調不良時に病院へ配車アプリ(Grab)で駆け込んだり、保険デスクへ連絡したりするためには「安定した現地ネット回線」が死活的に重要です。高額な空港カウンターで並ぶよりも、事前に日本でSIMカードを調達しておくのが最も安上がりでスマートです。
タイ プリペイドSIMカード 8日間〜10日間 高速データ無制限 (TrueMove H / AIS 日本語マニュアル付)
よくある質問(FAQ)
Q1. タイの私立病院はなぜそんなに医療費が高いのですか?
タイのバンコク病院やサミティヴェート病院などの国際認定(JCI)を受けた高級私立病院は、ホテルのような豪華な設備と欧米・日本留学経験のある名医が揃っており、自由診療のため医療費が高額になります。軽度の食あたりで点滴を打つだけで3万〜5万円、盲腸で入院手術すると200万〜300万円が請求されるため、保険なしでの渡航は極めて危険です。
Q2. 立て替え払いとキャッシュレス診療の違いは?
キャッシュレス診療は病院の会計窓口で保険証券を提示し、保険会社が病院へ直接治療費を支払う仕組みです。一方、提携外のクリニックや夜間救急などでキャッシュレスが通らない場合は、一度全額をクレジットカードや現金で自腹支払い(立て替え)し、後日診断書と領収書を添えて保険会社へ請求することになります。
Q3. クレジットカード付帯保険の治療費用は合算できますか?
合算可能です。例えば疾病治療費用最高270万円のエポスカードと、最高200万円の楽天カードを両方持っていれば、合算して最大470万円までの治療費補償を受けることができます(※死亡・後遺障害保険金は合算できず最高額が適用されます)。
まとめ:海外暮らし・旅行は「事前の防衛設計」が最大のコスパ
海外に出てしまえば、私たちは外国人であり、言葉の壁や法制度の違いから医療トラブルに巻き込まれた際の精神的・経済的ダメージは日本国内の比ではありません。
三井住友海上の迅速な対応(書類到着から1週間強での着金)は非常に心強く、いざという時の立て替え請求手順を頭に入れておくだけで、現地での安心感が何倍にも高まります。
- 長期滞在や家族連れなら、手厚い海外旅行傷害保険への加入
- 短期滞在や単身ノマドなら、エポスカード等の年会費無料クレカ付帯保険の活用
- パスポートやクレカのスキミング防止対策を徹底
万全の防衛ラインを整えておくことで、無用な不安をゼロにして、仕事や観光、海外生活のパフォーマンスを最大限に引き出していきましょう。
あわせて読みたい:
- タイ生活6年のリアルと現地知見:タイ生活6年のリアル体験談
- 現地の生活コストを極限まで最適化:タイ生活費最適化完全ガイド
- タイでのメンズスキンケア事情:タイのメンズスキンケア・Shopee活用術
失敗しない自己投資・コスパ判定
あなたに当てはまる項目をタップしてください(タップで診断結果を表示):
\ タイ在住10年超の生活最適化バイブル /
本記事をお読みいただきありがとうございます。バンコク現地生活10年以上の試行錯誤から導いた生活費・コンドミニアム住居選び・SIM・医療保険の完全マニュアルを公開しています。
- 現地10年で導いた生活費と住居の最適解
- 年会費永年無料・最強の医療保険と決済術
- 失敗しない海外生活・快適化ロードマップ
※ このチャンスを逃さないでください。
ログイン不要で何度でも押せます